
Um imóvel em Vitória valorizou 12,04% em nove meses, bem acima da inflação de referência de 4,45% em 12 meses. Enquanto isso, a Selic segue em 13,75% ao ano, e o FGTS injetou, em setembro, mais R$ 500 milhões em subsídios habitacionais. Esses três movimentos, aparentemente desconectados, contam a mesma história: o mercado imobiliário brasileiro está reagindo a sinais mistos de juros, crédito e política fiscal.
Entender a relação entre preços dos imóveis e Selic outubro 2026 é essencial para quem pretende comprar, vender ou apenas monitorar o patrimônio imobiliário nos próximos meses. Os dados divulgados nas primeiras semanas de outubro mostram um setor resiliente, mas também mais caro e mais seletivo.
Principais Pontos
- O índice FipeZap subiu 0,58% em setembro de 2026, acumulando 4,04% no ano e 5,51% em 12 meses, superando a inflação de referência.
- O preço médio nacional do m² residencial chegou a R$ 10.015, com alta em 46 das 56 cidades monitoradas.
- A Selic está em 13,75% ao ano após o quinto corte consecutivo, com o Boletim Focus projetando 13,50% até dezembro de 2026.
- O FGTS elevou o teto de subsídios habitacionais de R$ 12,5 bilhões para R$ 13 bilhões, beneficiando famílias das Faixas 1 e 2 do Minha Casa, Minha Vida.
- A combinação de preços em alta e juros ainda elevados reforça a importância de avaliação imobiliária técnica antes de qualquer negociação.
Preços dos Imóveis e Selic Outubro 2026: O Que os Números Mostram
O Índice FipeZap, divulgado em 1º de outubro de 2026, confirma que o movimento de valorização residencial não deu sinais de cansaço. Em setembro, os preços de venda subiram 0,58%, levando o acumulado de 2026 a 4,04% e o indicador de 12 meses a 5,51%. Para efeito de comparação, o IPCA-15 de setembro avançou 0,70%, mas a inflação de referência em 12 meses ficou em 4,45%, ou seja, o setor imobiliário cresceu acima da inflação no período anual.
O preço médio nacional do metro quadrado residencial chegou a R$ 10.015, com alta registrada em 46 das 56 cidades acompanhadas pela pesquisa. Isso indica que a valorização não é um fenômeno isolado em poucos mercados, mas uma tendência disseminada entre capitais e regiões metropolitanas.
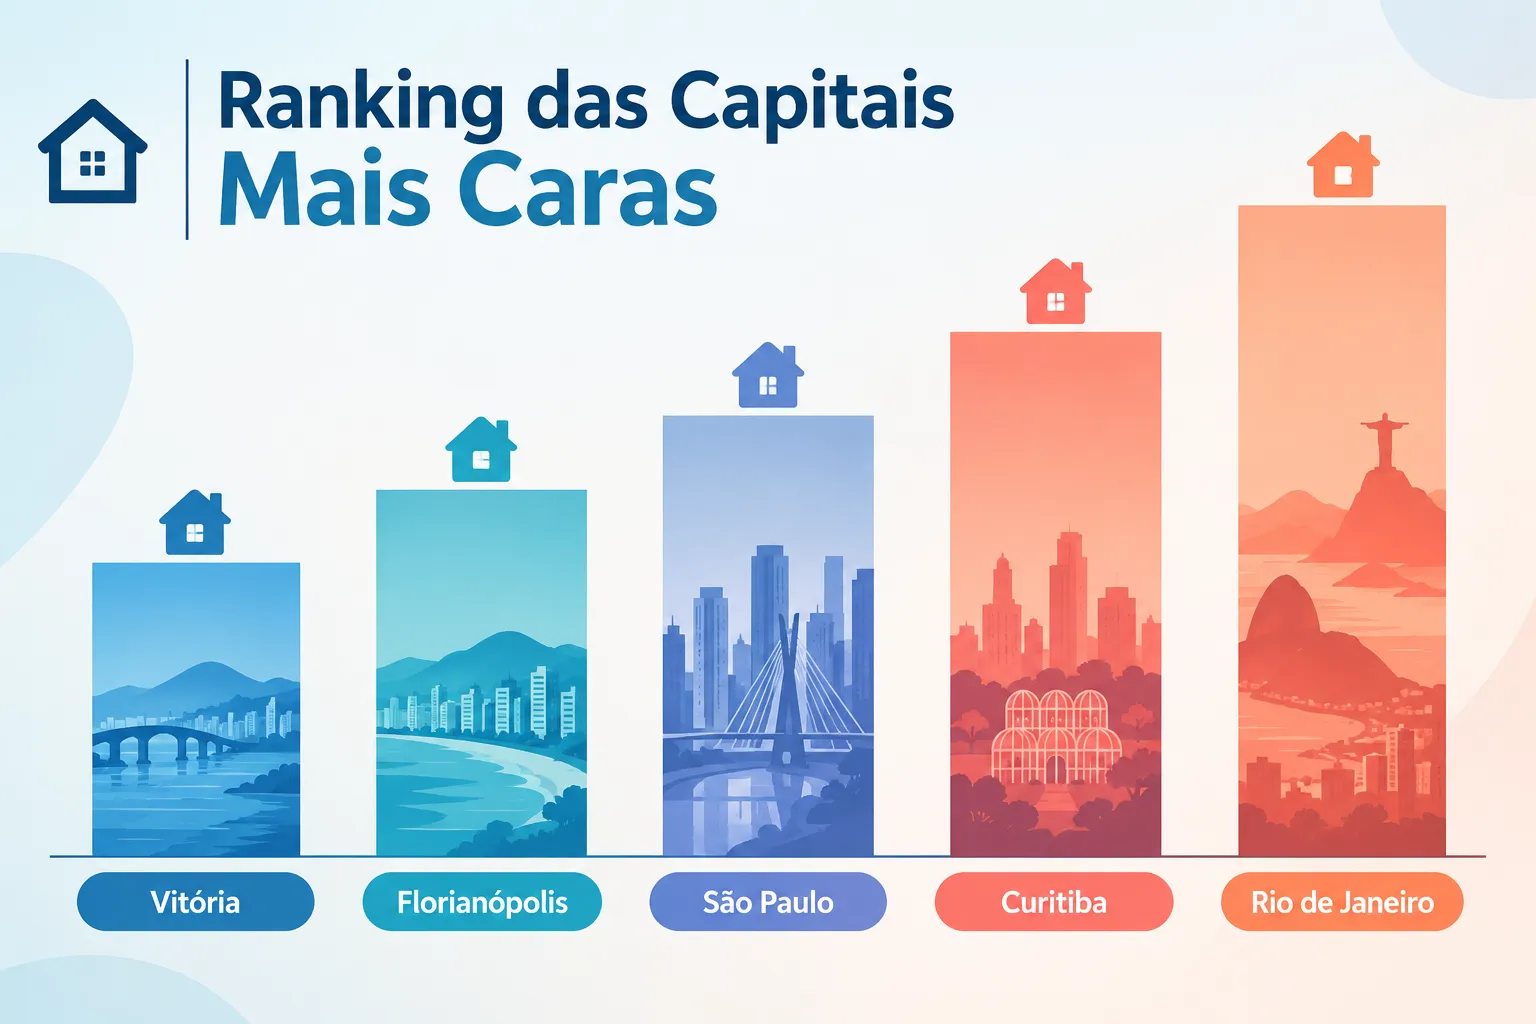
Ranking das Capitais Mais Caras
As cinco capitais com maior valor por metro quadrado em setembro de 2026 foram:
| Capital | Preço médio (R$/m²) | Variação mensal | Variação no ano |
|---|---|---|---|
| Vitória (ES) | 15.905 | 1,63% | 12,04% |
| Florianópolis (SC) | 13.607 | , | , |
| São Paulo (SP) | 12.206 | , | , |
| Curitiba (PR) | 11.766 | , | , |
| Rio de Janeiro (RJ) | 11.302 | , | , |
Vitória se destaca como o caso mais expressivo: além de liderar o ranking nacional, a capital capixaba acumula alta de 12,04% em 2026 e 11,93% em 12 meses, um ritmo muito superior à média nacional. Esse comportamento levanta um alerta prático: em mercados com valorização tão acelerada, o risco de pagar acima do valor justo aumenta, tornando a avaliação técnica ainda mais relevante.
“Não é a persona, o político no governo, mas sim a atitude fiscal do governo. Essa, sim, pode ditar o rumo da política monetária”, disse Rafaela Vitoria, economista-chefe do Banco Inter.
Selic a 13,75% e o Impacto no Crédito Imobiliário
A relação entre preços dos imóveis e Selic outubro 2026 passa, necessariamente, pela trajetória da taxa básica de juros. Após o quinto corte consecutivo em setembro, a Selic está em 13,75% ao ano. O Boletim Focus projeta uma Selic de 13,50% até o fim de 2026 e uma nova redução para 12,00% em 2027.
Apesar da trajetória de queda, os juros ainda estão em nível restritivo para o financiamento habitacional. O IPCA acumulado em 12 meses está em 4,22%, mas a projeção Focus para o IPCA de 2026 subiu para 5,01%, a terceira alta consecutiva da estimativa, e para 4,30% em 2027. A meta oficial de inflação é de 3%, com tolerância de 1,5 ponto percentual, o que mantém o Banco Central em postura vigilante. A próxima reunião do Copom está marcada para novembro, e o mercado acompanha de perto o cenário eleitoral e fiscal para calibrar expectativas.
O Que os Bancos Esperam
Uma pesquisa da Febraban, divulgada em 6 de outubro de 2026, traz um panorama detalhado das expectativas do setor financeiro:
- Metade dos bancos consultados espera Selic de 13,50% no fim de 2026.
- 30% não esperam mais cortes neste ano.
- 20% projetam Selic em 13,25% ou menos.
- A carteira de crédito deve crescer 8,9% em 2026, com o crédito direcionado avançando 11%.
- A inadimplência da carteira livre é projetada em 6,1% para 2026.
Esses números sugerem um crédito mais disponível, porém ainda caro, especialmente para financiamentos de longo prazo como os imobiliários. Quem está decidindo entre comprar agora ou esperar precisa considerar que custos de capital elevados tendem a reduzir o poder de compra, mesmo com preços de imóveis subindo.
FGTS Amplia Subsídios Habitacionais para 2026
Enquanto a política monetária segue cautelosa, a política habitacional avançou em sentido contrário. Em 10 de setembro de 2026, o Conselho Curador do FGTS aprovou, por unanimidade, uma suplementação de R$ 500 milhões, elevando o teto anual de subsídios habitacionais de R$ 12,5 bilhões para R$ 13 bilhões em 2026.
O impacto já é mensurável: mais de 200 mil famílias contrataram financiamento com subsídio até o fim de julho, somando R$ 7,571 bilhões em descontos concedidos até o início de agosto. A meta do governo é atingir 376 mil famílias beneficiadas ao longo de 2026.
Faixas do Minha Casa, Minha Vida com Subsídio
O benefício do FGTS está concentrado nas faixas de renda mais baixa do programa:
- Faixa 1: renda familiar até R$ 3.200, maior subsídio proporcional.
- Faixa 2: renda familiar até R$ 5.000, subsídio parcial.
- Faixas 3 e 4: rendas de R$ 9.600 e R$ 13.000, sem subsídio direto, mas com condições de financiamento diferenciadas.
Essa ampliação de recursos é uma resposta direta ao cenário de preços dos imóveis e Selic outubro 2026: com o custo de aquisição subindo e o crédito ainda caro, o subsídio funciona como amortecedor para famílias de baixa renda que, de outra forma, ficariam fora do mercado formal de habitação.
Por Que a Avaliação Técnica Faz Diferença Agora
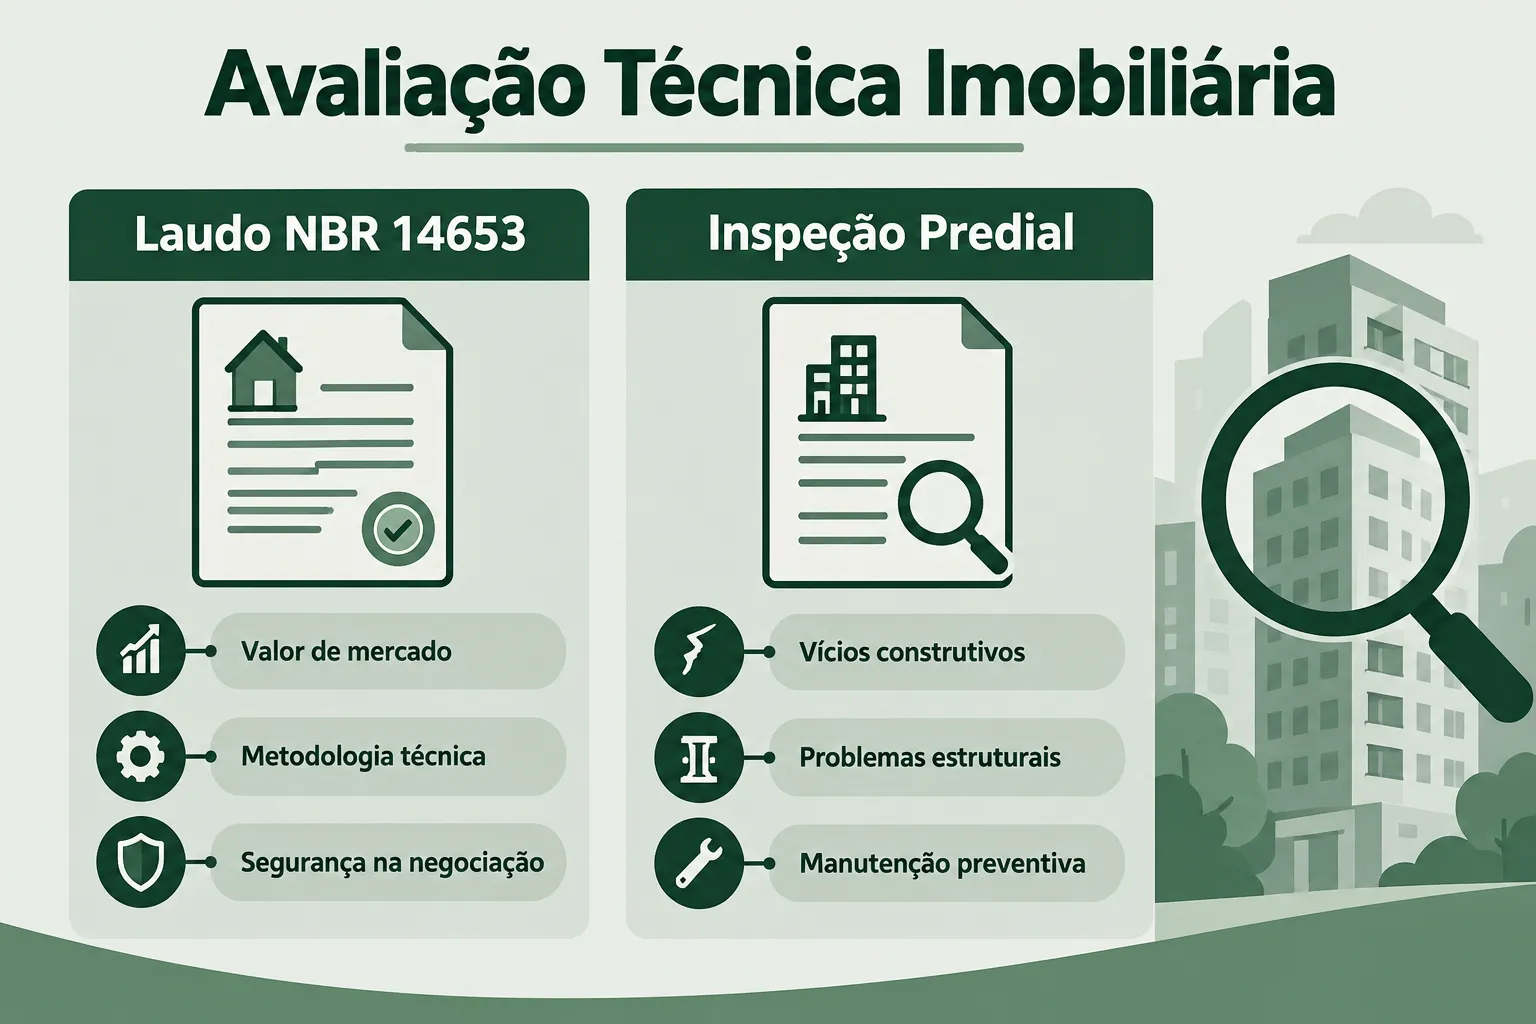
Em um cenário de preços acima da inflação e juros ainda elevados, decisões de compra, venda ou financiamento exigem mais rigor técnico do que em períodos de estabilidade. Dois instrumentos se tornam indispensáveis:
- Laudo de avaliação imobiliária conforme a NBR 14653, garante que o valor pago ou cobrado reflita o mercado real, e não apenas a expectativa de valorização de uma região específica.
- Inspeção predial, identifica vícios construtivos, problemas estruturais ou de manutenção que podem comprometer o investimento, especialmente em imóveis mais antigos negociados em mercados aquecidos.
Capitais como Vitória, onde a valorização anual supera 12%, são exemplos claros de mercados onde o preço anunciado pode estar distante do valor técnico. Uma avaliação independente evita que o comprador pague um ágio especulativo, e para o vendedor, assegura que o imóvel não seja subvalorizado em uma negociação apressada.
Perguntas Frequentes
O que é o Índice FipeZap e por que ele é importante? É um indicador que acompanha os preços de venda e locação de imóveis residenciais em dezenas de cidades brasileiras, servindo como principal termômetro da valorização imobiliária no país.
A Selic a 13,75% ainda é considerada alta para financiamento imobiliário? Sim. Mesmo após cinco cortes consecutivos, o nível atual continua restritivo, elevando o custo do crédito de longo prazo em comparação com ciclos de juros mais baixos.
Quem pode acessar os subsídios ampliados do FGTS em 2026? Famílias enquadradas nas Faixas 1 e 2 do Minha Casa, Minha Vida, com renda familiar até R$ 3.200 e R$ 5.000, respectivamente, são as principais beneficiadas pelo novo teto de R$ 13 bilhões.
Por que Vitória lidera o ranking de preços por metro quadrado? A capital capixaba registrou a maior valorização entre as cidades monitoradas, com alta de 1,63% no mês e 12,04% no acumulado do ano, refletindo forte demanda local frente à oferta disponível.
Vale a pena comprar imóvel agora, com preços subindo e juros ainda altos? Depende do perfil financeiro e da região. A combinação de preços elevados e crédito caro reforça a necessidade de avaliação técnica antes de qualquer decisão, para evitar pagar acima do valor de mercado.
Conclusão
O cenário de preços dos imóveis e Selic outubro 2026 revela um mercado em transição: valorização consistente, juros em trajetória de queda lenta e um governo ampliando subsídios para sustentar o acesso à moradia. Para compradores, vendedores e investidores, a recomendação prática é clara: acompanhar os indicadores do FipeZap, monitorar as decisões do Copom em novembro e, sobretudo, basear qualquer negociação em laudos técnicos independentes. Antes de assinar um contrato, solicitar uma avaliação conforme a NBR 14653 e uma inspeção predial detalhada é o passo mais seguro para transformar dados de mercado em decisões financeiras sólidas.
mercado imobiliário, preços dos imóveis, Selic 2026, FipeZap, FGTS subsídios, Minha Casa Minha Vida, avaliação imobiliária, inspeção predial, crédito imobiliário, Copom, taxa de juros, financiamento habitacional