
Um detalhe passou quase despercebido na última leitura da FGV: mesmo com o Copom cortando juros pela quinta vez consecutiva, a confiança de quem constrói casas e prédios no Brasil caiu. Esse descompasso entre crédito mais barato e cautela no canteiro de obras é o ponto de partida para entender a confiança da construção setembro 2026 INCC Selic mercado imobiliário outubro 2026 e o que esses números significam para quem compra, vende, investe ou incorpora imóveis no país.
Em outubro de 2026, o cenário é de contrastes: juros em trajetória de queda, mas ainda em nível restritivo; custos de construção subindo de forma moderada; e empresários do setor mais cautelosos com o futuro do que com o presente. Para compradores, incorporadores e avaliadores, essa combinação exige leitura cuidadosa antes de qualquer decisão.
Principais Pontos
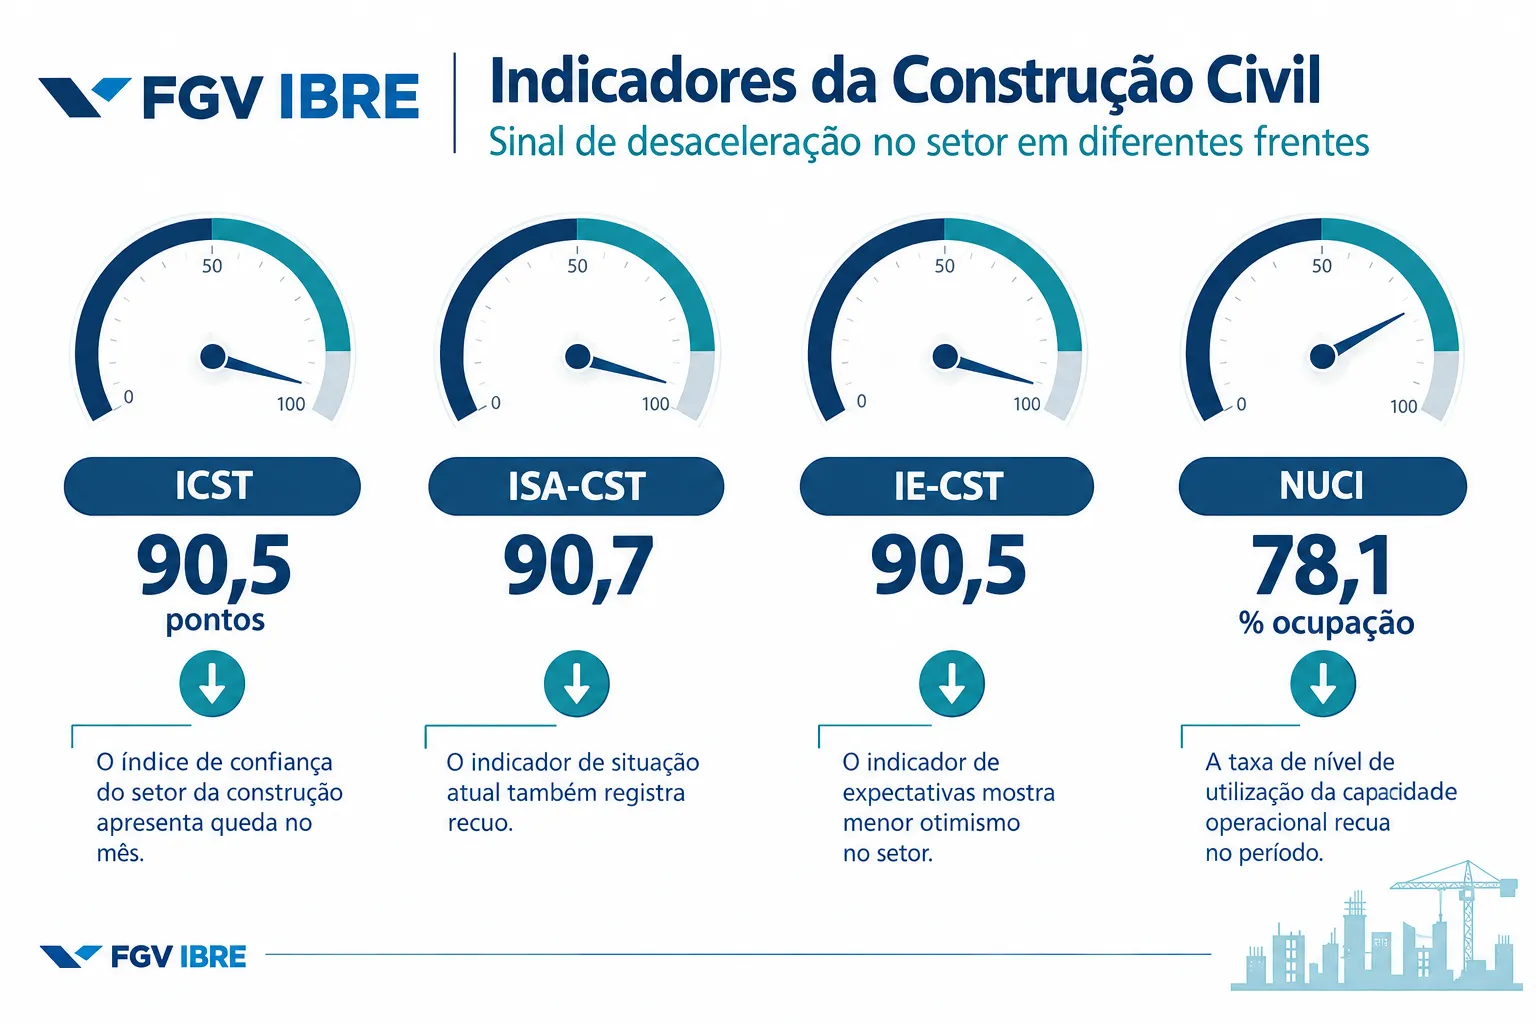
- O Índice de Confiança da Construção (ICST) recuou 1,4 ponto em setembro de 2026, para 90,5 pontos, segundo a FGV IBRE.
- O INCC-M subiu 0,25% em setembro, pressionando o custo de obras e o reajuste de contratos na planta.
- A Selic caiu 0,25 ponto, para 13,75% ao ano, no quinto corte seguido do Copom, mas a ata sinaliza política monetária restritiva por mais tempo.
- A queda nas expectativas foi generalizada entre os segmentos da construção, com destaque negativo para obras de infraestrutura.
- Financiamento imobiliário segue com regras específicas, como o teto de R$ 2,25 milhões no SBPE da Caixa e até 80% de financiamento no SFH.
O que os Números da Confiança da Construção Setembro 2026 Revelam
Segundo a FGV IBRE, divulgado em 25 de setembro de 2026, o Índice de Confiança da Construção (ICST) recuou 1,4 ponto em setembro, para 90,5 pontos. A média móvel trimestral, que suaviza oscilações de curto prazo, caiu 0,4 ponto, para 91,6 pontos, um sinal de que a desaceleração não é um evento isolado, mas uma tendência que vem se consolidando.
Dentro do indicador, dois componentes merecem atenção:
- Índice da Situação Atual (ISA-CST): caiu 1,0 ponto, para 90,7 pontos, mostrando que as condições presentes de negócios já pioraram um pouco.
- Índice de Expectativas (IE-CST): recuou 1,6 ponto, para 90,5 pontos, indicando que o setor está mais preocupado com o que vem pela frente do que com o momento atual.
Ana Maria Castelo, da FGV IBRE, resumiu o cenário: “O indicador de expectativas recuou em todos os segmentos.” As obras de infraestrutura tiveram a queda mais acentuada, e a pesquisadora descreve o momento como de “cautela e pessimismo moderado”.
O Nível de Utilização da Capacidade (NUCI) também recuou, 0,7 ponto percentual, para 78,1%. Na mão de obra, a ocupação está em 79,8%; em máquinas e equipamentos, em 72,8%. Isso significa que há folga operacional no setor, as construtoras não estão trabalhando no limite, o que normalmente reduz a pressão para novos investimentos em curto prazo.
Para quem acompanha o mercado imobiliário brasileiro em setembro de 2026 com foco em Selic e financiamento, esse recuo na confiança é um contraponto importante ao discurso de retomada baseado apenas na queda dos juros.
INCC-M de Setembro e o Custo de Obras e Reformas
Enquanto a confiança recua, o custo de construir continua subindo. O INCC-M (FGV) registrou alta de 0,25% em setembro de 2026. O número é moderado isoladamente, mas tem efeito acumulado relevante sobre três frentes:
- Contratos de imóveis na planta, que normalmente são corrigidos pelo INCC durante a obra.
- Reformas e retrofits, em que o reajuste de insumos e mão de obra encarece o metro quadrado construído.
- Margens de incorporadoras, pressionadas quando o custo sobe mais rápido do que o preço final de venda consegue acompanhar.
Para o comprador de um imóvel na planta, isso significa que o saldo devedor corrigido pelo INCC tende a continuar subindo mês a mês, mesmo que a parcela nominal pareça estável no início. É um ponto que frequentemente passa batido na hora da assinatura do contrato.
Selic a 13,75%: o que o Corte do Copom Significa para o Crédito
O Copom reduziu a Selic em 0,25 ponto, para 13,75% ao ano, na reunião de 15 e 16 de setembro de 2026. Foi o quinto corte consecutivo, somando 1,25 ponto de queda desde março de 2026, quando a taxa estava em 15%.
A ata da reunião, divulgada em 22 de setembro, trouxe um recado importante: a política monetária deve permanecer restritiva por mais tempo. O mercado projeta a Selic encerrando 2026 em torno de 13,50% e recuando para 12% em 2027. A próxima decisão do Copom está marcada para novembro.
Na prática, isso quer dizer que os juros de financiamento imobiliário caem de forma gradual, não abrupta. Quem está avaliando o momento de financiar pode encontrar análises complementares em conteúdos como o impacto do corte da Selic para 13,75% no financiamento imobiliário brasileiro e o detalhamento sobre o que muda no crédito com o corte para 13,75%.
Tabela resumo: trajetória recente da Selic
| Referência | Selic (a.a.) | Observação |
|---|---|---|
| Março de 2026 | 15,00% | Início do ciclo de cortes |
| Reunião de 15-16/09/2026 | 13,75% | Quinto corte consecutivo |
| Projeção fim de 2026 | 13,50% (mercado) | Ainda restritiva |
| Projeção 2027 | 12,00% (mercado) | Normalização gradual |
Confiança da Construção Setembro 2026, INCC e Selic: Impacto no Mercado Imobiliário Outubro 2026
Juntando os três indicadores, confiança em queda, INCC em alta moderada e Selic ainda restritiva, o cenário de outubro de 2026 pode ser descrito como de transição cautelosa. Não há sinal de crise, mas também não há euforia. Isso se reflete em três frentes práticas:
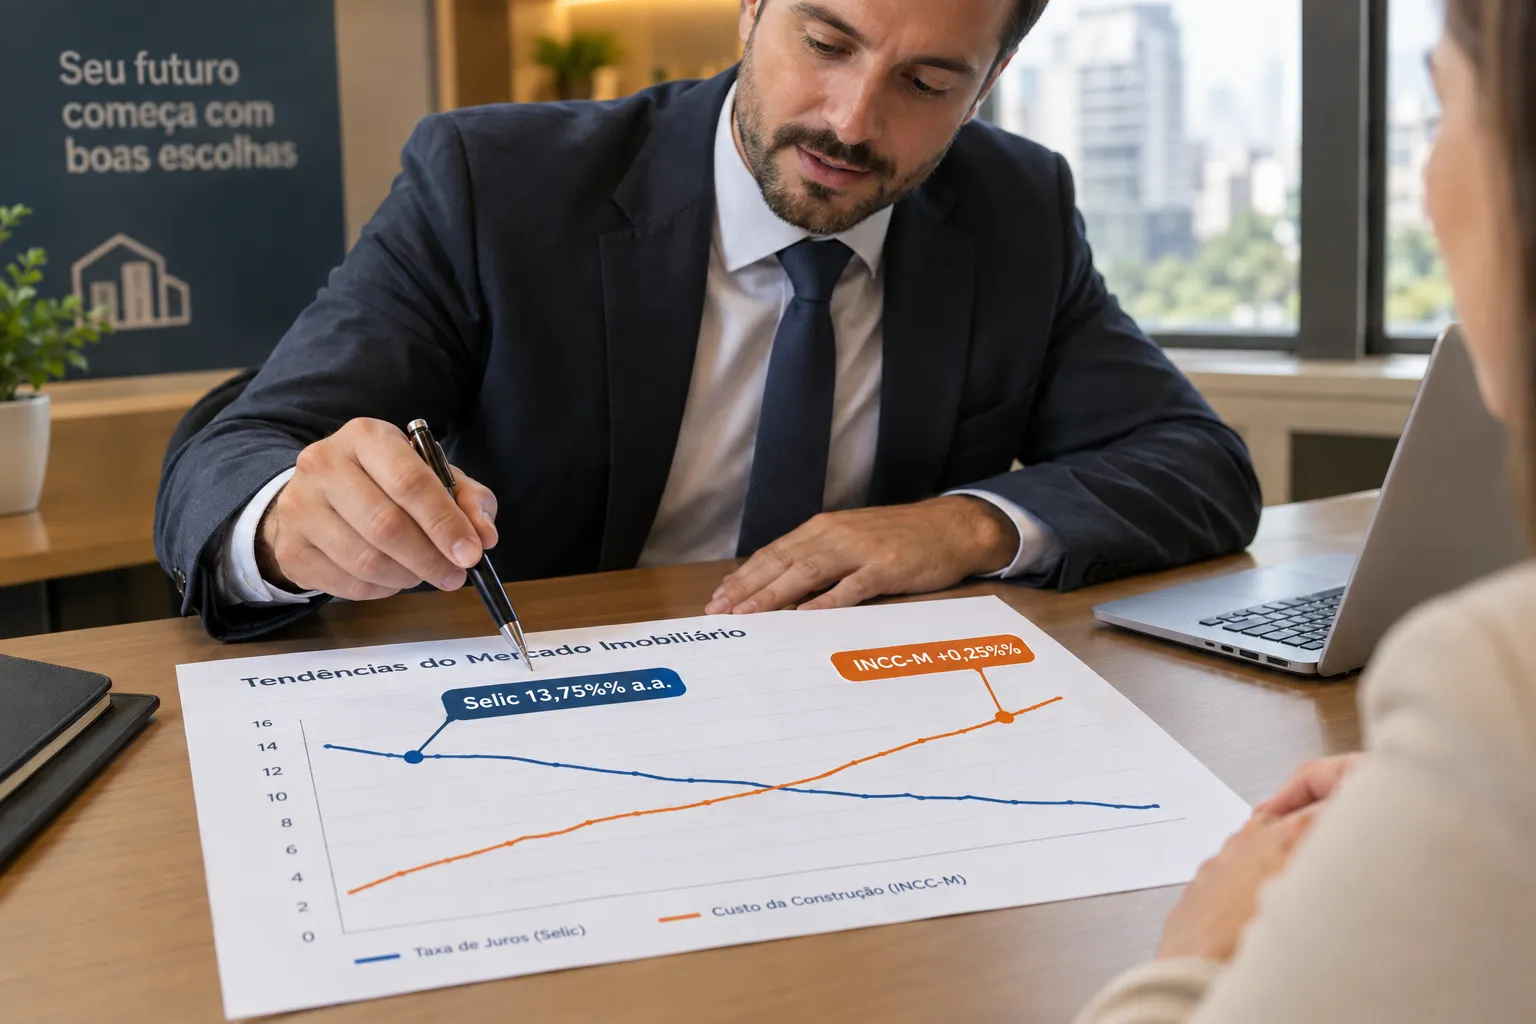
- Compradores de imóvel na planta enfrentam custo de obra em alta e menor apetite das incorporadoras para lançar novos empreendimentos com margens apertadas.
- Incorporadores tendem a ser mais seletivos na aprovação de novos projetos, priorizando praças e padrões de imóvel com demanda já comprovada.
- Investidores em crédito e fundos imobiliários acompanham de perto a combinação Selic-INCC, já que ela afeta tanto o custo de capital quanto o valor real dos ativos. Quem olha para fundos de papel e tijolo pode consultar a análise sobre como a queda da Selic para 13,75% está redesenhando o mapa dos fundos imobiliários no Brasil.
No crédito habitacional, o contexto de 2026 mantém regras específicas: a Caixa opera com teto de R$ 2,25 milhões no SBPE e financiamento de até 80% do imóvel no SFH. Essas faixas definem, na prática, quais imóveis ainda cabem no crédito subsidiado e quais migram para financiamento com taxas de mercado. Para quem quer entender o comportamento recente do crédito, vale revisar o movimento registrado em alta no crédito imobiliário com Selic a 14% em setembro de 2026 e a visão mais ampla sobre o que os números já mostram sobre o corte da Selic no mercado imobiliário.
“O indicador de expectativas recuou em todos os segmentos.”, Ana Maria Castelo, FGV IBRE
Impacto na Avaliação de Imóveis Novos e Usados
A combinação de confiança em queda e custo de construção em alta afeta diretamente o trabalho de avaliação de imóveis. Em imóveis novos, o valor de reposição, base de muitos laudos, sobe junto com o INCC, mesmo quando a demanda de mercado não acompanha no mesmo ritmo. Já em imóveis usados, o efeito é mais indireto: juros ainda altos limitam o poder de compra, o que tende a moderar a velocidade de valorização em praças menos líquidas.
É nesse ponto que a metodologia técnica faz diferença. A Quadragon aplica a ABNT NBR 14653, a norma brasileira de avaliação de bens, combinando três frentes:
- Dados de mercado atualizados, incluindo oferta, absorção e preços praticados na região.
- Indicadores macroeconômicos, como Selic, INCC e condições de crédito, que influenciam o comportamento de compradores e vendedores.
- Método comparativo direto de dados de mercado e, quando aplicável, método evolutivo ou de custo, para chegar a um valor tecnicamente fundamentado e defensável.
Essa abordagem evita dois erros comuns: supervalorizar um imóvel com base apenas no custo de construção corrigido pelo INCC, ou subvalorizá-lo ignorando o momento de crédito mais favorável trazido pelos cortes da Selic.
Quem acompanha a evolução regional do setor pode complementar a leitura com o panorama de valorização no Nordeste puxada pela Selic e pelo crédito habitacional e com a análise sobre o que muda no crédito e nos preços após o Copom de setembro.
Recomendações da Quadragon para Outubro de 2026
Com base nos dados da FGV IBRE, no INCC-M e na trajetória da Selic, a Quadragon recomenda:
- Para compradores na planta: revisar o contrato e simular o impacto do INCC no saldo devedor antes de assinar, especialmente em obras com prazo longo de entrega.
- Para vendedores de imóveis usados: buscar uma avaliação atualizada antes de precificar, já que o mercado está em ajuste fino, não em tendência única de alta ou queda.
- Para incorporadores: reavaliar cronogramas de lançamento em regiões ou segmentos com menor absorção, dado o enfraquecimento das expectativas apontado pela FGV.
- Para investidores: acompanhar a ata do Copom e a reunião de novembro antes de decidir entre financiar agora ou esperar novos cortes, considerando que a taxa deve seguir restritiva por mais tempo.
- Para quem pensa em reformar: orçar obras com margem para reajustes de insumos, já que o INCC segue em trajetória de alta, ainda que moderada.
Em todos os casos, o ponto comum é a necessidade de dados confiáveis. Uma decisão de compra, venda ou financiamento tomada sem avaliação técnica criteriosa tende a ignorar justamente os sinais que a FGV e o Copom estão emitindo agora.
Solicite uma avaliação profissional da Quadragon, feita conforme a ABNT NBR 14653, para precificar corretamente seu imóvel ou projeto diante do cenário de confiança da construção setembro 2026, INCC e Selic no mercado imobiliário de outubro de 2026.
Perguntas Frequentes
A queda da confiança da construção significa que o setor está em crise? Não necessariamente. A FGV IBRE descreve o momento como de “cautela e pessimismo moderado”, não de colapso. O NUCI em 78,1% mostra que ainda há capacidade ociosa, não paralisação.
O INCC de 0,25% em setembro é um aumento alto? É um número moderado em termos mensais, mas o efeito acumulado ao longo de uma obra de dois ou três anos pode ser relevante para o saldo devedor de quem compra na planta.
Vale a pena financiar agora com a Selic em 13,75% ou esperar novos cortes? Depende do perfil do comprador. A ata do Copom indica que os juros devem seguir restritivos por mais tempo, com projeção de mercado em torno de 13,50% no fim de 2026 e 12% em 2027. Esperar pode significar taxa menor, mas também preços de imóveis possivelmente mais altos.
Como o teto do SBPE afeta quem quer financiar pela Caixa? Em 2026, o SBPE da Caixa tem teto de R$ 2,25 milhões, com financiamento de até 80% do imóvel pelo SFH. Imóveis acima desse valor dependem de outras linhas de crédito, com condições diferentes.
Por que a avaliação de um imóvel precisa considerar Selic e INCC juntos? Porque a Selic afeta a demanda e o custo do crédito, enquanto o INCC afeta o custo de produção e reposição do imóvel. Avaliar apenas um dos dois pode gerar um valor distorcido.
Conclusão
Outubro de 2026 chega com um mercado imobiliário em compasso de espera técnica: juros caindo, mas ainda altos; custo de construção subindo, mas de forma controlada; e confiança do setor mais cautelosa do que otimista. Para quem compra, vende, investe ou incorpora, a resposta não é esperar passivamente nem agir sem dados, é buscar uma leitura precisa do momento.
A Quadragon acompanha esses indicadores mês a mês e aplica a ABNT NBR 14653 para traduzir Selic, INCC e confiança da construção em valores de avaliação confiáveis. Entre em contato com a equipe da Quadragon e solicite uma avaliação profissional do seu imóvel antes de tomar a próxima decisão.
Fontes: FGV IBRE (divulgação de 25 de setembro de 2026); FGV, Índice Nacional de Custo da Construção, Mercado (INCC-M), setembro de 2026; Banco Central do Brasil, Comitê de Política Monetária (Copom), ata da reunião de 15-16 de setembro de 2026, divulgada em 22 de setembro de 2026; Caixa Econômica Federal, regras do SBPE e SFH vigentes em 2026.
Meta Título: Confiança da Construção Setembro 2026, INCC e Selic em Outubro
Meta Descrição: Confiança da construção setembro 2026, INCC e Selic a 13,75%: entenda o impacto no mercado imobiliário de outubro de 2026 e na avaliação de imóveis.