
Um corte de 1,25 ponto percentual na Selic parece pouco no noticiário, mas em um financiamento de 25 anos ele pode representar dezenas de milhares de reais ao longo do contrato. Em 16 de setembro de 2026, o Copom reduziu a taxa básica de juros para 13,75% ao ano, o segundo corte do ciclo depois de meses em 15%. Diante disso, milhares de mutuários estão se perguntando se chegou a hora de buscar a portabilidade de financiamento imobiliário Selic 13,75% ou se é melhor esperar o próximo movimento do Banco Central, marcado para 4 de novembro de 2026.
Este artigo explica, de forma direta, como funciona a portabilidade hoje, o que considerar antes de trocar de banco e por que o laudo de avaliação do imóvel pode ser a peça que faz a conta fechar a seu favor.
Resumo Rápido
A portabilidade de financiamento imobiliário com Selic a 13,75% pode valer a pena, mas depende do seu contrato atual, do saldo devedor, do prazo remanescente e de uma avaliação atualizada do imóvel. Taxa menor isoladamente não garante economia: é preciso comparar o Custo Efetivo Total completo antes de decidir.
Principais Pontos
- A Selic caiu para 13,75% ao ano em setembro de 2026, mas o Focus projeta apenas 13,50% até dezembro, sinal de que a queda é gradual, não abrupta.
- Contratos já assinados não mudam automaticamente com a Selic; a portabilidade exige pedido formal do cliente ao novo banco.
- O banco atual deve entregar o Documento Descritivo de Crédito em até um dia útil quando o pedido for feito por canal remoto.
- Um laudo de avaliação atualizado pode reduzir a relação entre saldo devedor e valor do imóvel, ajudando a conseguir taxas melhores.
- Comparar apenas a taxa de juros é um erro: CET, sistema de amortização e indexador também mudam o resultado final.
O Cenário da Selic em Outubro de 2026 e o Que Muda no Crédito Imobiliário
A decisão do Copom de levar a Selic a 13,75% ao ano, divulgada pela Agência Brasil em setembro de 2026, confirma uma trajetória de afrouxamento monetário iniciada depois de meses com a taxa travada em 15%. O Boletim Focus de 21 de setembro projetava a Selic fechando 2026 em 13,50% e recuando a 12,00% em 2027. Ou seja, o ciclo de queda existe, mas é lento.
Esse ritmo importa porque muitos mutuários imaginam que, assim que a Selic cai, o banco “atualiza” o contrato automaticamente. Não é assim. A queda da Selic não altera contratos já assinados. Quem tem financiamento com taxa fixa ou atrelada a indexadores como TR, IPCA ou poupança continua pagando exatamente as condições originais até decidir agir, seja renegociando com o próprio banco, seja buscando portabilidade de financiamento imobiliário Selic 13,75% em outra instituição.
Enquanto isso, o mercado de crédito imobiliário segue aquecido. Dados da Abecip mostram que o crédito imobiliário total somou R$ 180,9 bilhões no primeiro semestre de 2026, alta de 23% frente ao mesmo período de 2025. Os financiamentos com recursos do SBPE para aquisição e construção chegaram a R$ 93,7 bilhões, crescimento de 29%. Isso indica bancos competindo por clientes, cenário que historicamente favorece quem busca portar o financiamento.
Por Que Esperar o Próximo Copom Pode (ou Não) Fazer Sentido
A próxima reunião do Copom acontece nos dias 3 e 4 de novembro de 2026, com decisão anunciada na noite do dia 4. Como o Focus projeta apenas mais 0,25 ponto de queda até o fim do ano, esperar por um corte maior pode não compensar o tempo perdido, especialmente se as condições atuais de mercado já são favoráveis. A decisão de portar agora ou esperar depende menos da próxima reunião isolada e mais da diferença entre sua taxa atual e as taxas disponíveis hoje no mercado.
Como Funciona a Portabilidade de Financiamento Imobiliário com Selic a 13,75%
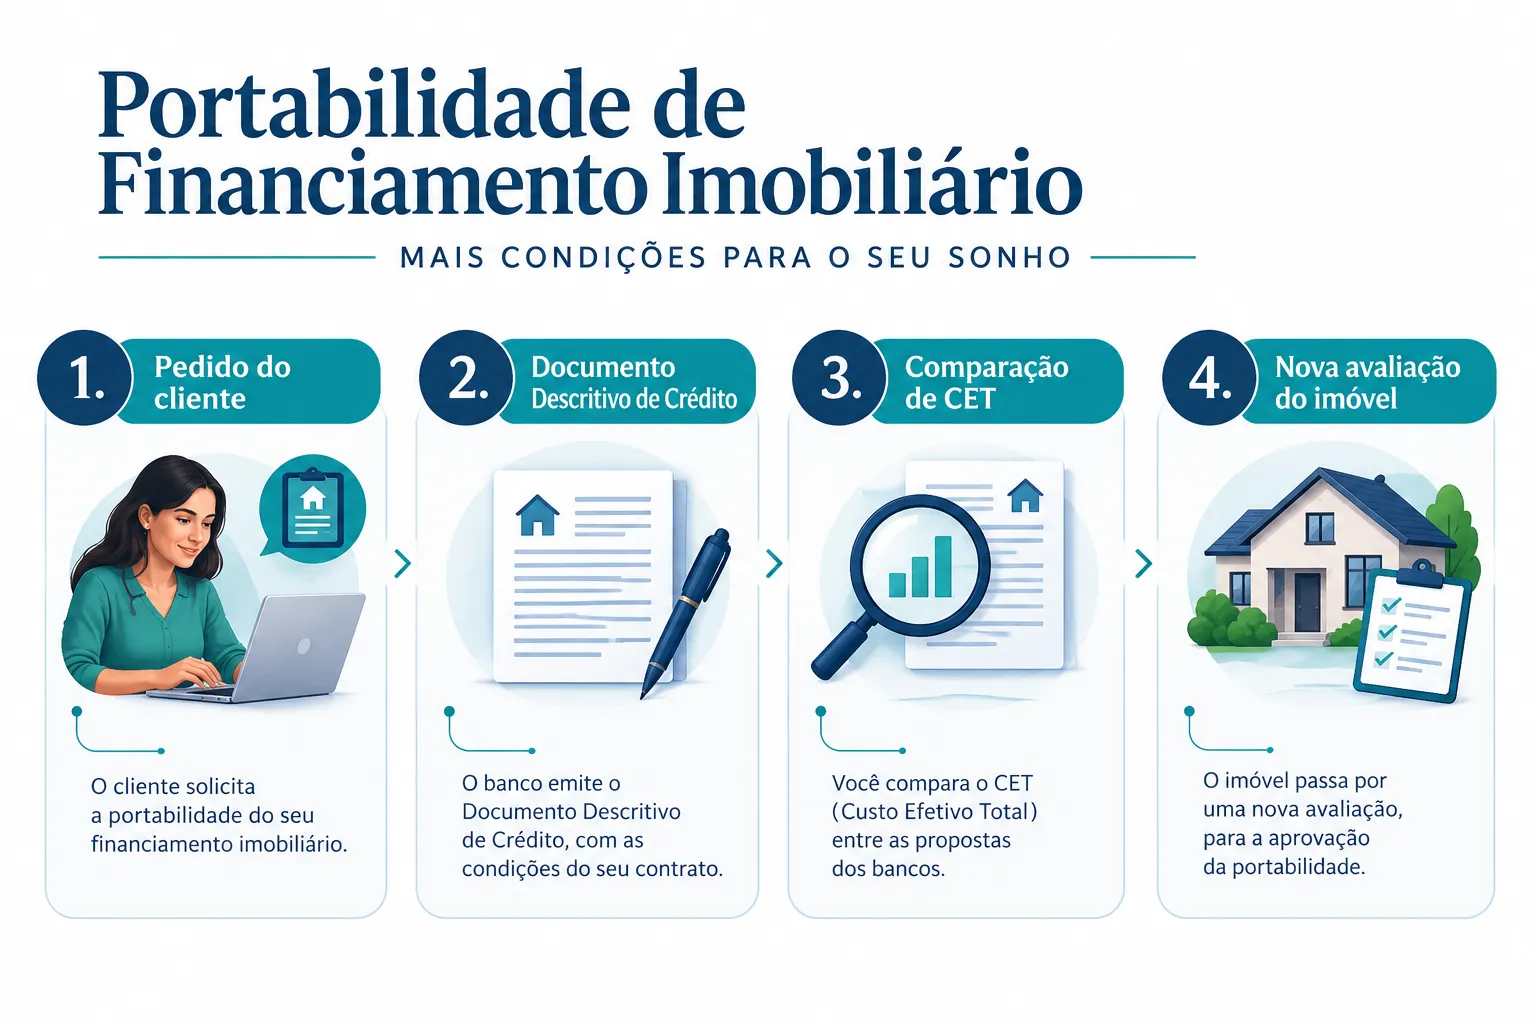
A portabilidade é um direito do mutuário previsto em regras do Banco Central. Ela transfere a operação de crédito para outra instituição financeira em condições mais favoráveis, e o processo começa sempre com o pedido do próprio cliente, nenhum banco pode oferecer portabilidade sem solicitação prévia.
Veja o passo a passo essencial:
- Solicitação do cliente. O mutuário pede ao banco de destino uma simulação de portabilidade.
- Documento Descritivo de Crédito. O banco original deve fornecer, em até um dia útil quando o pedido vier por canal não presencial, o saldo devedor atualizado, a taxa de juros, o prazo remanescente, o sistema de pagamento e o valor da parcela.
- Comparação de condições. O novo banco apresenta uma proposta; o valor da nova operação não pode superar o saldo devedor, e o prazo não pode exceder o remanescente do contrato original.
- Contraproposta do banco atual. A instituição original pode tentar reter o cliente com uma oferta melhor.
- Nova avaliação e registro. O banco de destino normalmente exige um laudo de avaliação atualizado do imóvel e formaliza o registro em cartório.
“Uma taxa menor, isoladamente, não basta para justificar uma mudança.”, citação destacada no artigo da Exame/Bússola sobre portabilidade de crédito imobiliário.
Essa frase resume o ponto central: antes de assinar qualquer transferência, é preciso olhar o quadro completo.
O Que Comparar Além da Taxa de Juros
Para decidir se a portabilidade de financiamento imobiliário Selic 13,75% realmente compensa, compare estes itens lado a lado:
| Fator | Por que importa |
|---|---|
| Custo Efetivo Total (CET) | Inclui juros, tarifas e seguros, é o número que realmente mostra o custo do crédito |
| Saldo devedor | Define a base sobre a qual a nova taxa vai incidir |
| Prazo remanescente | Prazos mais longos amplificam o efeito de qualquer diferença de taxa |
| Sistema de amortização | SAC reduz parcelas ao longo do tempo; Price mantém parcelas fixas |
| Indexador | TR, IPCA ou poupança reagem de forma diferente à inflação e à Selic |
| Tarifas e custos de transferência | Avaliação do imóvel, registro em cartório e taxas administrativas entram na conta |
Mesmo um ponto percentual de diferença na taxa anual, em um contrato de longo prazo, pode representar uma economia expressiva ao longo dos anos, mas também pode ser anulada por tarifas altas ou por um prazo remanescente curto, que reduz o tempo de aproveitar a taxa menor.
O Papel do Laudo de Avaliação Atualizado na Portabilidade
Um dos pontos menos discutidos, e um dos mais importantes, é a exigência de um novo laudo de avaliação do imóvel pelo banco de destino. Esse laudo, elaborado conforme a NBR 14653 de engenharia de avaliações, determina o valor de mercado atual do imóvel.
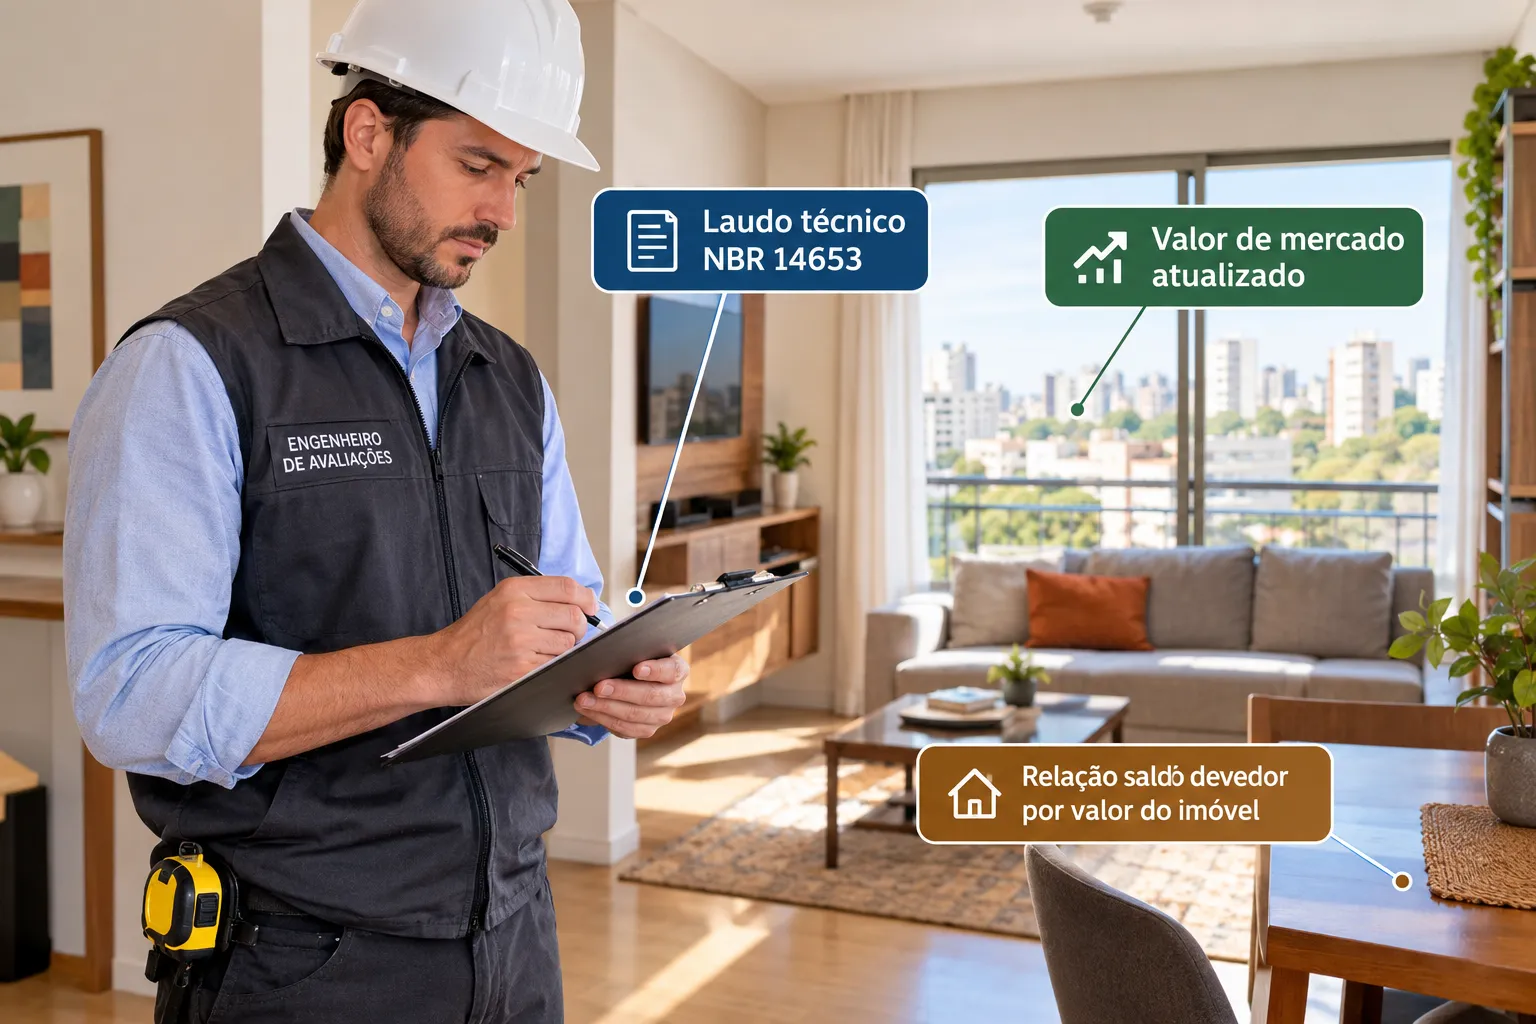
Por que isso importa tanto? Porque a relação entre o saldo devedor e o valor do imóvel (o chamado loan-to-value, ou LTV) é um dos principais critérios usados pelos bancos para definir a taxa de juros oferecida. Se o imóvel valorizou desde a compra, algo bastante plausível em um mercado com forte aquecimento de crédito, como mostram os números da Abecip, o LTV cai, e isso pode abrir espaço para uma taxa mais competitiva na portabilidade.
Por outro lado, um laudo mal fundamentado, desatualizado ou conduzido sem rigor técnico pode subestimar o valor do imóvel, prejudicando a negociação e até inviabilizando a portabilidade nas condições esperadas. Por isso, contar com uma avaliação profissional, tecnicamente embasada e alinhada às normas vigentes é um diferencial real no processo.
Contexto do Aluguel Também Pesa na Decisão
Para quem pensa em quitar o financiamento ou vender o imóvel em vez de portar, vale observar o mercado de locação. O Índice FipeZAP de Locação Residencial de setembro de 2026, com base em 36 cidades, mostra aluguel residencial subindo 9,13% em 12 meses, bem acima do IPCA (4,58%) e do IGP-M (3,34%) no mesmo período. O preço médio chegou a R$ 54,77 por metro quadrado, com rentabilidade bruta média de 6,13% ao ano. Esse cenário reforça que manter e otimizar o financiamento do imóvel próprio continua sendo, para muitos mutuários, mais vantajoso do que alugar.
Checklist Prático Antes de Portar o Financiamento
Antes de decidir, revise estes pontos:
- Solicite o Documento Descritivo de Crédito ao banco atual e confira saldo devedor, taxa, prazo e sistema de amortização.
- Peça simulações de CET completo em pelo menos duas ou três instituições diferentes.
- Verifique se o prazo remanescente ainda é longo o suficiente para compensar os custos de transferência.
- Contrate uma avaliação profissional e atualizada do imóvel antes de negociar com o novo banco.
- Compare o indexador do contrato atual com o proposto na portabilidade.
- Dê ao banco original a chance de apresentar contraproposta antes de fechar com outra instituição.
- Inclua custos de registro em cartório e tarifas administrativas na conta final.
Perguntas Frequentes
A Selic a 13,75% já muda automaticamente minha parcela? Não. A queda da Selic não altera contratos já assinados. É preciso solicitar portabilidade ou renegociação ativamente.
Quanto tempo o banco atual tem para enviar meus dados do contrato? Quando o pedido é feito por canal não presencial, a instituição original deve entregar o Documento Descritivo de Crédito em até um dia útil.
O novo banco pode financiar mais do que eu devo hoje? Não. O valor da nova operação não pode superar o saldo devedor, e o prazo não pode exceder o remanescente do contrato original.
Por que preciso de um novo laudo de avaliação do imóvel? O laudo atualiza o valor de mercado do imóvel, o que influencia diretamente a relação entre saldo devedor e valor do bem, um fator central na taxa oferecida.
Vale a pena esperar a reunião do Copom de novembro para portar? Depende da diferença entre sua taxa atual e as disponíveis hoje. Como o Focus projeta queda modesta até dezembro, esperar pode não trazer ganho relevante se as condições atuais já forem favoráveis.
Conclusão
A portabilidade de financiamento imobiliário com Selic a 13,75% pode representar uma economia real, mas não é uma decisão automática. O cenário de outubro de 2026 combina juros em trajetória de queda gradual, forte volume de crédito imobiliário disputado por bancos e um mercado de locação em alta, fatores que, somados, tornam a reavaliação do contrato atual uma medida sensata para muitos mutuários.
O próximo passo prático é simples: peça o Documento Descritivo de Crédito ao seu banco, simule propostas em outras instituições e, principalmente, atualize o valor do seu imóvel com um laudo técnico confiável antes de negociar qualquer taxa nova. A Quadragon oferece engenharia de avaliações e consultoria imobiliária especializada para apoiar esse processo com rigor técnico e embasamento normativo. Entre em contato com a Quadragon para solicitar uma avaliação profissional do seu imóvel e tomar essa decisão com segurança.
Meta Título: Portabilidade de Financiamento Imobiliário com Selic a 13,75%
Meta Descrição: Entenda se vale a pena a portabilidade de financiamento imobiliário com Selic a 13,75% em outubro de 2026, com checklist prático e papel do laudo de avaliação.
financiamento imobiliário, portabilidade de crédito, Selic 13,75%, Copom, taxa de juros imobiliária, avaliação de imóveis, laudo de avaliação, CET custo efetivo total, SBPE, mercado imobiliário 2026, engenharia de avaliações, FipeZAP aluguel