
Os números não deixam dúvida: mesmo com a Selic ainda em patamar elevado, o financiamento habitacional brasileiro está vivendo seu melhor ano em décadas. Enquanto isso, a poupança que sustenta esse crédito perde dinheiro mês após mês. Esse contraste é o centro do cenário de crédito imobiliário outubro 2026, e entender seus riscos e oportunidades é essencial para quem compra, vende ou financia um imóvel nas próximas semanas.
Publicado em 18 de outubro de 2026, este panorama reúne os dados mais recentes da Abecip, do Banco Central e da Caixa, além do calendário de decisões que pode mudar o custo do crédito já a partir de novembro.
Principais Pontos
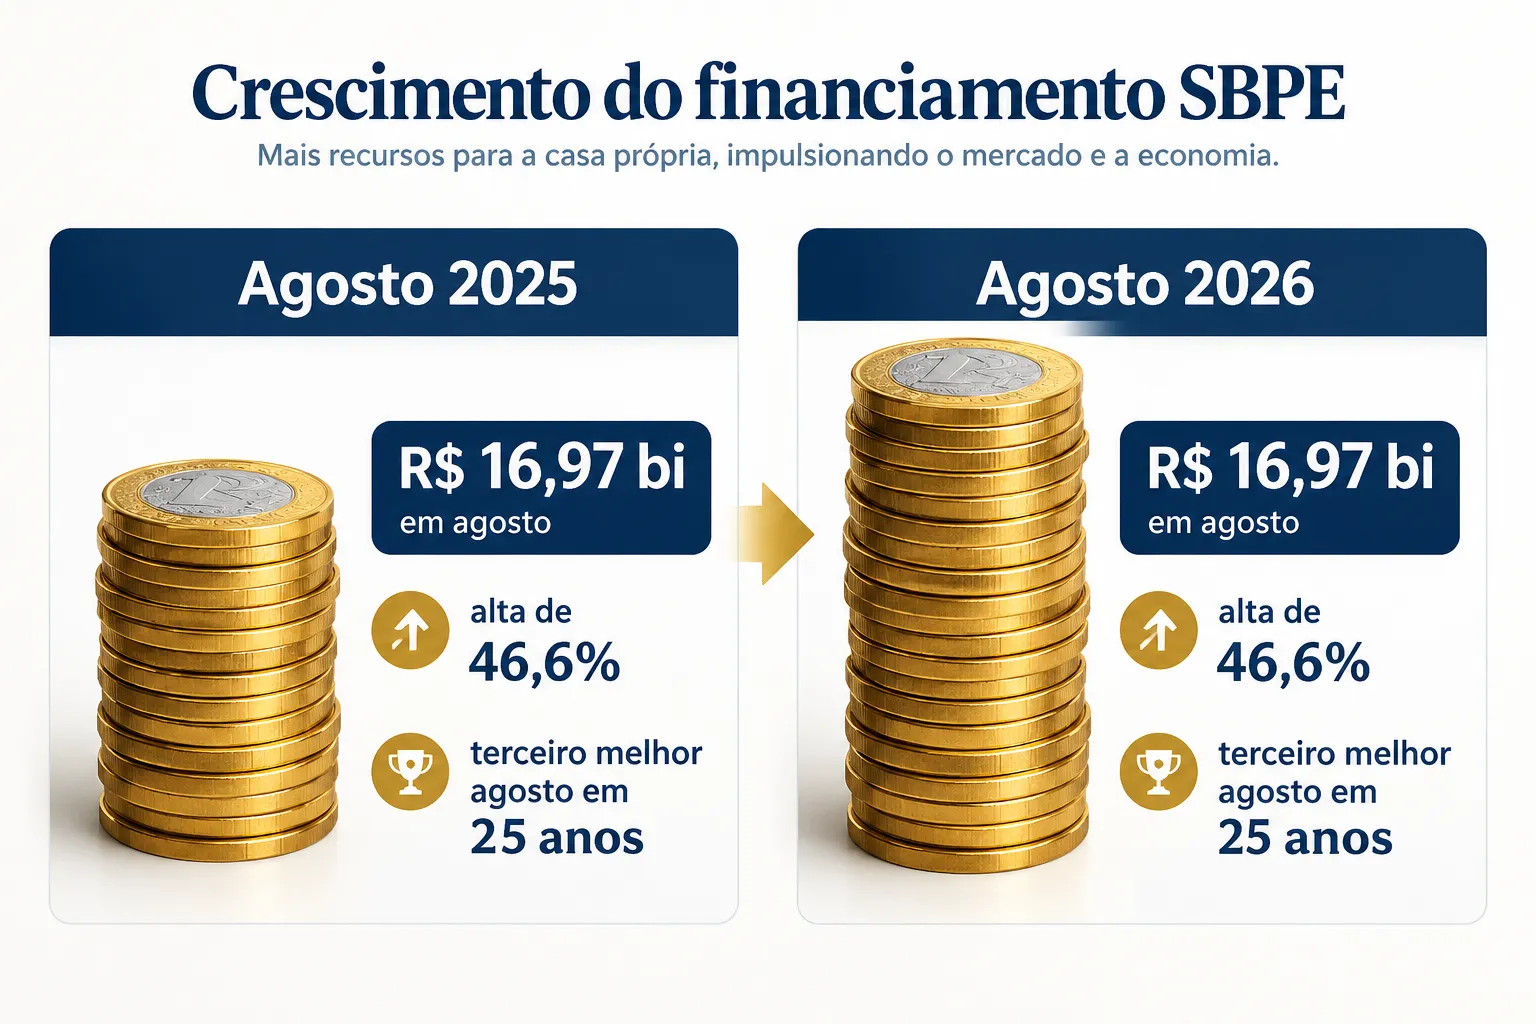
- Financiamentos SBPE somaram R$ 16,97 bilhões em agosto de 2026, alta de 46,6% sobre agosto de 2025, segundo a Abecip.
- A Abecip elevou a projeção de crescimento do crédito SBPE em 2026 de 15% para 18%, com volume estimado em R$ 185 bilhões.
- A poupança SBPE registrou o quarto mês seguido de saída líquida em setembro, de R$ 6,19 bilhões, segundo o Banco Central.
- A CBIC pede prorrogação de um ano no teste do novo modelo de funding do SBPE, cuja implementação plena está prevista para janeiro de 2027.
- A próxima reunião do Copom, em 4 de novembro de 2026, é o próximo divisor de águas para o custo do financiamento.
Crédito Imobiliário Outubro 2026: Os Números que Explicam o Boom
Os dados divulgados pela Abecip no início de outubro, referentes a agosto de 2026, mostram um setor em expansão acelerada. Os financiamentos com recursos da poupança (SBPE) somaram R$ 16,97 bilhões no mês, um salto de 46,6% em relação a agosto de 2025 e o terceiro melhor agosto em 25 anos de série histórica. No acumulado de janeiro a agosto, o total chega a R$ 132,5 bilhões, alta de 37,5% sobre o mesmo período do ano passado. Em 12 meses até agosto, a soma atinge R$ 192,4 bilhões, crescimento de 20,2%.
Diante desse ritmo, a Abecip revisou sua projeção para 2026: o crescimento esperado do crédito SBPE subiu de 15% (estimativa do início do ano) para 18%, e o volume projetado passou de R$ 180 bilhões para R$ 185 bilhões. Para mais detalhes sobre essa revisão, veja a análise completa dos dados de agosto divulgados pela Abecip.
A Caixa, maior agente do crédito habitacional do país, também surfou essa onda: as concessões subiram 33% em agosto, para R$ 14 bilhões, segundo dados compilados pela Mais Retorno. Em evento do setor realizado ao longo de 2026, Raul Gomes, executivo da Caixa, projetou que o ano será o maior da história do banco no segmento imobiliário, com volume superior a R$ 250 bilhões, ainda que tenha alertado para a inadimplência crescente desde o fim de 2025, conforme noticiado pelo InfoMoney em julho.
Por que o Crédito Cresce Mesmo com Juros Altos
A combinação de Selic elevada e crédito em expansão pode parecer contraditória, mas reflete fatores estruturais. A demanda reprimida por moradia, a recuperação da massa salarial e o peso do programa Minha Casa Minha Vida (MCMV) seguem puxando as contratações, especialmente nas faixas de renda mais baixas. Mesmo com o custo do dinheiro alto, famílias que adiaram a compra nos últimos anos voltaram ao mercado, e o segmento de alto padrão também mostrou força, um movimento detalhado na análise sobre crédito SBPE e alto padrão em Florianópolis.
Ainda assim, o crédito imobiliário brasileiro representa apenas cerca de 10,5% a 11% do PIB, segundo Filipe Pontual, da Abecip, em entrevista ao InfoMoney, patamar bem abaixo de economias comparáveis. Isso sugere espaço de crescimento, mas também expõe a fragilidade do modelo atual, dependente de uma fonte de funding que está minguando.
O Paradoxo da Poupança e o Novo Modelo do SBPE para 2027
Enquanto o crédito bate recordes, a poupança que o financia está em trajetória inversa. Dados do Banco Central divulgados em 9 de outubro mostram que a caderneta SBPE teve saída líquida de R$ 6,19 bilhões em setembro de 2026, depósitos de R$ 293,15 bilhões contra retiradas de R$ 299,33 bilhões. Foi o quarto mês seguido de saques líquidos, embora o valor seja menor que a saída de R$ 9,51 bilhões registrada em agosto.
No acumulado de janeiro a setembro, a saída líquida chega a R$ 53,22 bilhões, 11,4% menor que os R$ 60,06 bilhões do mesmo período de 2025. Apenas abril e maio tiveram captação líquida positiva no ano. O saldo total da caderneta encerrou setembro em R$ 755,80 bilhões, queda de 0,18% ante agosto, sustentado principalmente pelos rendimentos creditados, cerca de R$ 4,79 bilhões no mês. A trajetória completa da poupança e seus impactos foram explorados em detalhe no texto sobre crédito imobiliário de setembro e a perda de R$ 47 bilhões na poupança.
“O crédito sobe enquanto a poupança esvazia, essa é a equação que preocupa o setor para 2027.”
O Que Muda com a Reforma do Funding
É justamente esse descompasso que motivou a reforma anunciada pelo Banco Central no fim de 2025. O novo modelo de funding do SBPE busca reduzir a dependência da poupança, exigindo que os bancos captem mais recursos no mercado, por exemplo, via Letras Imobiliárias, e destinem 80% desses recursos a operações do Sistema Financeiro da Habitação (SFH). A implementação plena está prevista para janeiro de 2027.
A CBIC, entidade que representa a construção civil, pediu ao governo e ao Banco Central a prorrogação por um ano do período de testes desse novo modelo, além da manutenção do teto de juros de 12% ao ano para o SFH. A entidade teme que a transição precipitada eleve o custo do funding e, por consequência, as taxas cobradas de quem financia o imóvel. Esse tema já havia sido abordado no artigo sobre o novo crédito imobiliário via SFH previsto para 2026.
Para quem pretende financiar um imóvel nos próximos meses, essa discussão importa diretamente: se o teste for prorrogado, as regras atuais devem valer por mais tempo; se não, bancos podem começar a precificar o risco de transição já nos primeiros meses de 2027.
Selic, Copom e o Calendário que Vai Definir o Crédito Imobiliário Outubro 2026
O Copom reduziu a Selic para 13,75% ao ano em setembro de 2026, o quinto corte da taxa básica no ano, segundo dados da Agência Brasil e do Banco Central. A próxima reunião do comitê está marcada para 4 de novembro de 2026 e será o próximo grande sinalizador para o custo do financiamento habitacional. Para entender como os cortes recentes já impactaram o financiamento, confira a análise sobre Selic a 13,75% e o que muda para quem compra, vende ou financia.
Três Frentes para Acompanhar
| Indicador | O que observar | Por que importa |
|---|---|---|
| Copom (4/11) | Novo corte ou pausa na Selic | Afeta custo do crédito de mercado e CDBs usados no funding |
| Abecip (dados de setembro) | Ritmo de contratações SBPE | Confirma se a meta de R$ 185 bi segue viável |
| Poupança SBPE | Saída líquida mensal | Indica pressão sobre o funding tradicional |
Esses três pontos formam o tripé que vai determinar se o crédito imobiliário segue acelerando no último trimestre de 2026 ou se começa a sentir o aperto do funding.
O Que Fazer Agora: Guia Prático para Compradores e Incorporadores
Diante desse cenário de crédito abundante, mas funding instável, compradores, investidores e incorporadores precisam de uma estratégia clara.
Para compradores:
- Compare o Custo Efetivo Total (CET), não apenas a taxa de juros nominal, ele inclui seguros, tarifas e TR.
- Avalie a portabilidade de crédito se já tem um contrato ativo; a competição entre bancos pode reduzir o custo final, como mostrado no levantamento sobre portabilidade de crédito imobiliário e competição bancária.
- Peça uma avaliação atualizada do imóvel antes de assinar, o valor de mercado pode ter mudado desde a última consulta.
- Compare taxas entre instituições antes de fechar contrato, como no comparativo de juros do financiamento imobiliário entre Caixa e Itaú.
Para incorporadores e corretores:
- Monitore a velocidade de vendas do estoque atual; a confiança da construção civil tem oscilado, como detalhado no panorama sobre confiança da construção e o mercado imobiliário em outubro.
- Prepare-se para possíveis mudanças no custo de funding após janeiro de 2027, ajustando premissas de viabilidade de novos lançamentos.
- Acompanhe a inadimplência, que a Caixa já sinalizou estar em alta desde o fim de 2025, um fator que pode afetar a velocidade de aprovação de crédito.
Empresas que acompanham de perto esses indicadores, como a Quadragon, reforçam que decisões de compra, venda ou lançamento devem considerar não apenas a taxa de juros do momento, mas também a trajetória do funding disponível até 2027.
Perguntas Frequentes
O crédito imobiliário vai continuar subindo em outubro de 2026? A tendência de alta deve se manter no curto prazo, segundo a Abecip, que elevou sua projeção de crescimento para 18% em 2026. No entanto, a saída contínua de recursos da poupança é um fator de atenção para os próximos meses.
Por que a poupança está perdendo dinheiro mesmo com o crédito em alta? Investidores têm buscado alternativas com rendimento maior em um cenário de Selic ainda elevada, o que reduz a atratividade da poupança. O Banco Central registrou o quarto mês seguido de saída líquida em setembro de 2026.
O que muda com o novo modelo de funding do SBPE? A partir de janeiro de 2027, os bancos deverão captar mais recursos no mercado, como Letras Imobiliárias, em vez de depender só da poupança, destinando 80% desses recursos a operações do SFH. A CBIC pediu prorrogação do teste por mais um ano.
A Selic vai cair na reunião do Copom de novembro? Não há garantia. O Copom já promoveu cinco cortes em 2026, levando a Selic a 13,75% em setembro. A decisão de 4 de novembro de 2026 será decisiva para o rumo do crédito no quarto trimestre.
Vale a pena financiar um imóvel agora ou esperar? Depende do perfil do comprador. Com o crédito em expansão e bancos competindo por clientes, pode haver condições favoráveis hoje, mas comparar o CET entre instituições e observar a reunião do Copom é essencial antes de decidir.
Conclusão
O retrato do crédito imobiliário outubro 2026 é de contrastes: de um lado, financiamentos batendo recordes e projeções revisadas para cima pela Abecip; de outro, uma poupança que esvazia mês a mês e uma reforma de funding que ainda busca seu formato final. Para compradores, o momento pede comparação cuidadosa de taxas e atenção ao calendário do Copom. Para incorporadores, o foco deve estar na velocidade de vendas e na preparação para um cenário de funding mais caro a partir de 2027. Acompanhar os próximos dados da Abecip, a decisão do Copom em 4 de novembro e a trajetória da poupança será essencial para quem pretende comprar, vender ou financiar um imóvel nos próximos meses.