
Em setembro de 2026, os imóveis residenciais brasileiros subiram menos do que o custo de vida. Esse é o retrato mais direto do Índice FipeZap divulgado em 1º de outubro: alta mensal de 0,58%, contra um IPCA-15 de 0,70% no mesmo período. O dado chama atenção porque mostra uma tendência que já dura meses: o mercado imobiliário continua valorizando em termos nominais, mas o ganho real, aquele que realmente importa para o patrimônio do proprietário, está encolhendo.
Este artigo da Quadragon, empresa brasileira de avaliação e engenharia imobiliária, analisa o FipeZap setembro 2026 preços de imóveis sob três ângulos: o que os números dizem, como o corte da Selic para 13,75% ao ano altera o jogo do crédito, e o que tudo isso significa na prática para quem compra, vende, financia ou precisa de um laudo técnico de avaliação.
Key Takeaways
- O Índice FipeZap de venda residencial subiu 0,58% em setembro de 2026, acima dos 0,53% de agosto, mas abaixo do IPCA-15 de 0,70% no mês.
- No acumulado do ano, os imóveis sobem 4,04% contra um IPCA de 3,83%, a vantagem real caiu de 0,42 para 0,21 ponto percentual.
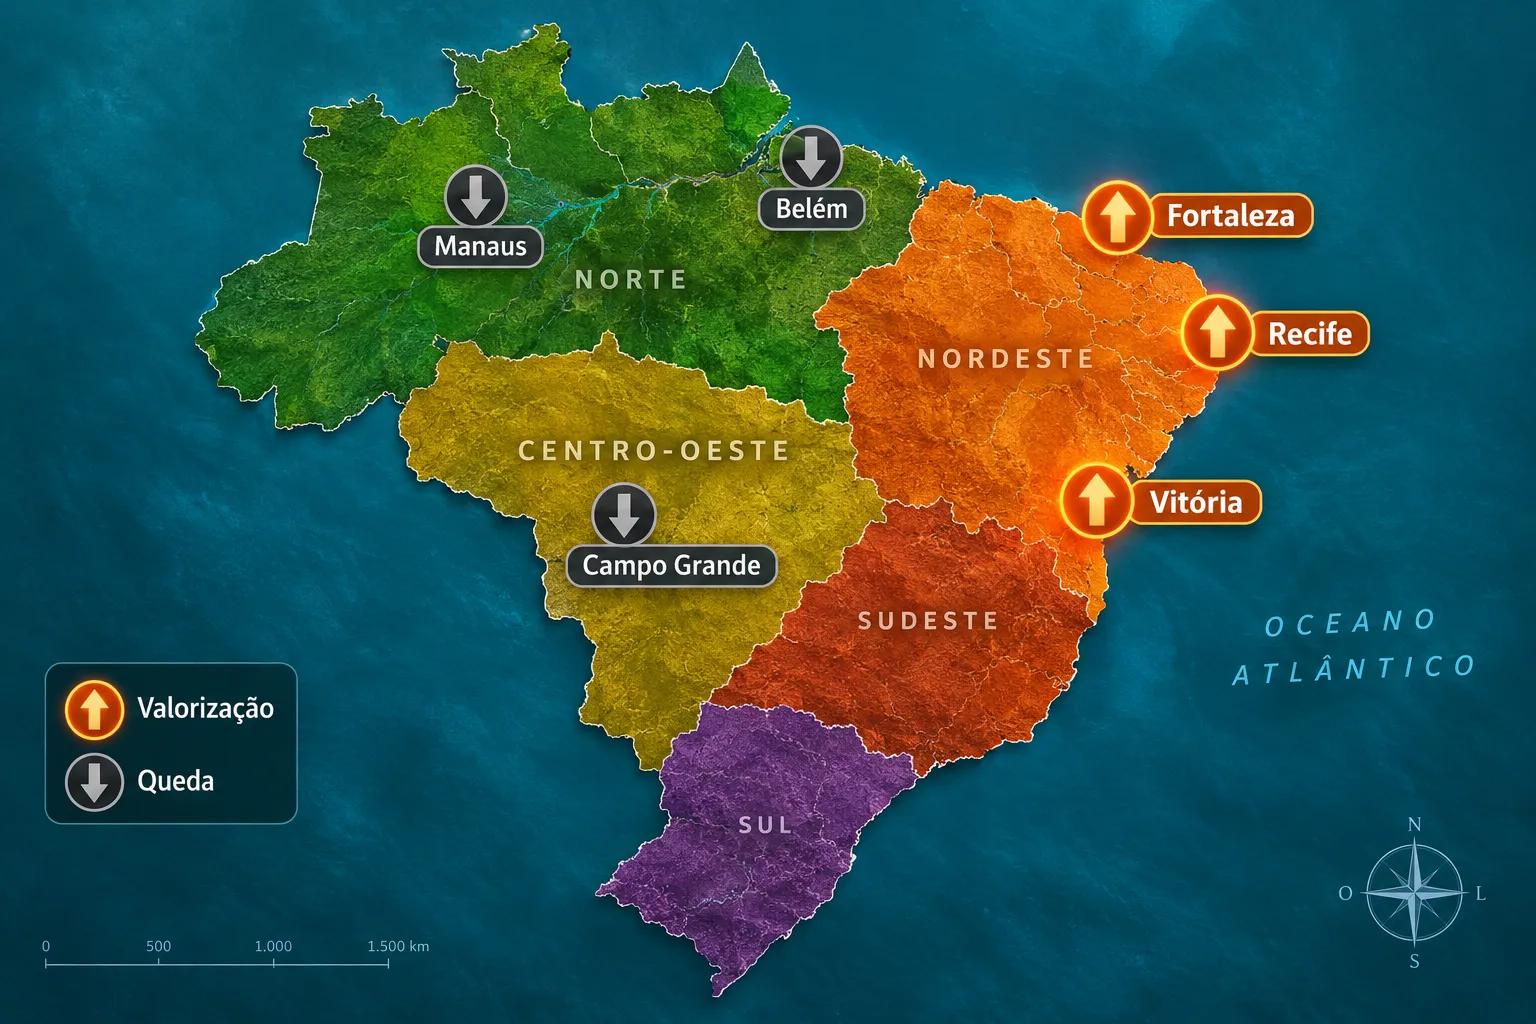
- Fortaleza, Vitória e Recife tiveram as maiores altas mensais; Vitória, Aracaju e Manaus lideram em 12 meses; Belém, Manaus e Campo Grande registraram quedas.
- O Copom cortou a Selic de 14% para 13,75% ao ano em 16 de setembro, decisão unânime sob a presidência de Gabriel Galípolo, com risco inflacionário “acima do usual” e viés de alta.
- Para avaliações formais (NBR 14653), o descompasso entre valor anunciado e valor real de mercado tende a aumentar quando o ritmo de preços perde força em relação à inflação.
O que o Índice FipeZap de Setembro de 2026 Mostra Sobre os Preços de Imóveis
O Índice FipeZap é hoje a principal referência de preços de venda residencial no país, construído a partir de anúncios em diversas capitais brasileiras. O número de setembro confirma uma aceleração discreta em relação a agosto: de +0,53% para +0,58% no mês. À primeira vista, parece bom sinal para quem tem imóvel para vender.
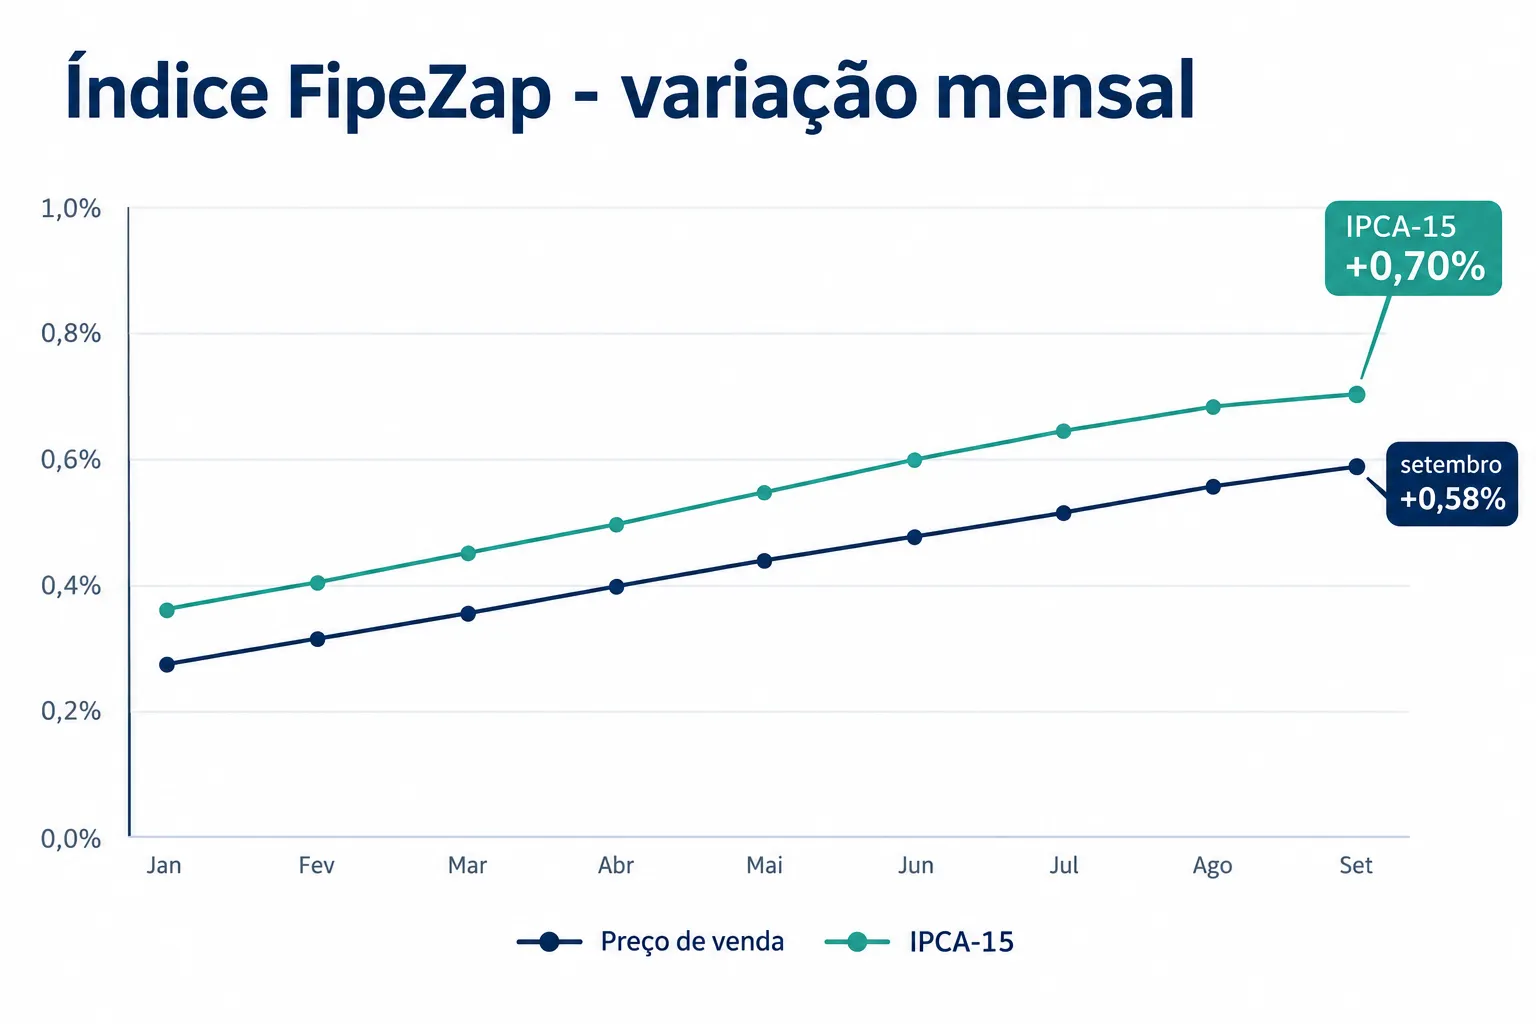
O problema aparece na comparação com a inflação. O IPCA-15 de setembro veio em 0,70%, ou seja, 0,12 ponto percentual acima da valorização dos imóveis. No acumulado de 2026, o quadro se repete: os preços residenciais sobem 4,04%, enquanto o IPCA acumulado está em 3,83%. A vantagem real, a diferença entre os dois índices, caiu de 0,42 ponto percentual (no mês anterior) para apenas 0,21 ponto percentual agora. Em paralelo, o IGP-M acumula 3,45% em 12 meses, um indicador relevante para quem acompanha reajustes contratuais e custos da construção civil.
Esses números seguem a série de leituras que a Quadragon já vem acompanhando desde o Índice FipeZap de agosto de 2026, quando o movimento de desaceleração real já começava a se desenhar.
Preço Nominal Sobe, Preço Real Perde: Por Que o FipeZap Setembro 2026 Preços de Imóveis Ficou Abaixo da Inflação
Entender a diferença entre preço nominal e preço real é essencial para qualquer análise séria do mercado imobiliário. O preço nominal é simplesmente o número que aparece no anúncio ou no índice, no caso, +0,58% em setembro. O preço real é esse mesmo número ajustado pela inflação do período, mostrando se o imóvel ganhou ou perdeu poder de compra.
Quando a valorização nominal fica abaixo do IPCA ou do IPCA-15, como ocorreu em setembro, o proprietário que vende o imóvel está, na prática, recebendo um valor que compra menos bens e serviços do que compraria há um mês. É um sinal de que o mercado está em compasso de espera, não de euforia.
“A vantagem real dos imóveis sobre a inflação caiu de 0,42 para 0,21 ponto percentual em setembro, um sinal claro de desaceleração do ganho patrimonial real.”
Esse movimento não é exclusivo de setembro. Ele confirma uma trajetória observada ao longo do ano, já detalhada em análises anteriores sobre a valorização de imóveis residenciais no Brasil em setembro de 2026 e sobre a alta de 0,57% registrada no mês pelo FipeZap.
Mapa Regional: Nordeste e Vitória Aceleram, Centro-Oeste e Norte Recuam
O Brasil imobiliário de setembro de 2026 tem pelo menos duas velocidades bem distintas. De um lado, cidades do Nordeste e o Espírito Santo seguem como destaque nacional. De outro, parte do Centro-Oeste e do Norte perde fôlego.
Maiores altas mensais em setembro:
| Cidade | Variação mensal |
|---|---|
| Fortaleza | +1,67% |
| Vitória | +1,63% |
| Recife | +1,49% |
Maiores altas em 12 meses:
| Cidade | Variação acumulada |
|---|---|
| Vitória | +12,04% |
| Aracaju | +9,06% |
| Manaus | +8,85% |
Quedas no mês:
| Cidade | Variação mensal |
|---|---|
| Belém | -0,14% |
| Manaus | -0,31% |
| Campo Grande | -1,55% |
Vale notar que Manaus aparece nos dois extremos: forte alta acumulada em 12 meses (+8,85%), mas queda no mês de setembro (-0,31%). Isso mostra como um mercado pode ter ciclos de aceleração seguidos de correções pontuais, sem que isso signifique mudança de tendência estrutural.
O desempenho do Nordeste já havia sido tema de análises anteriores sobre a liderança de Salvador e Recife na valorização nacional, reforçando que a região continua como o polo mais dinâmico do país em 2026.
Selic a 13,75%: O Que o Corte do Copom Muda no Crédito e na Demanda
No dia 16 de setembro, o Comitê de Política Monetária decidiu, por unanimidade, reduzir a Selic em 0,25 ponto percentual, de 14% para 13,75% ao ano. A decisão, conduzida pelo presidente Gabriel Galípolo, veio acompanhada de um comunicado que chamou atenção: o comitê destacou riscos inflacionários “acima do usual”, com viés de alta. As expectativas de mercado apontam inflação de 4,9% para 2026 e 4,3% para 2027, e projeções indicam Selic em torno de 12% em 2027.
Na prática, esse corte é modesto, mas simbólico. Ele sinaliza o início de um ciclo de alívio monetário, ainda que cauteloso. Para o financiamento imobiliário, isso tende a significar:
- Taxas de financiamento ligeiramente menos pesadas no médio prazo, especialmente para quem negocia novos contratos.
- Demanda por crédito habitacional mais sensível a cada novo movimento do Copom, já que juros ainda em dois dígitos continuam restringindo o poder de compra de boa parte das famílias.
- Cautela redobrada entre investidores, dado o viés de alta nos riscos inflacionários citado pelo próprio comitê.
Esse cenário já havia sido antecipado em análises sobre o corte da Selic para 13,75% e seu impacto no financiamento imobiliário e sobre o que muda no mercado com a redução dos juros.
O Que o FipeZap Setembro 2026 Preços de Imóveis Significa Para Laudos e Avaliação de Imóveis
Quando o preço nominal cresce menos do que a inflação, e o mercado se divide em velocidades regionais tão diferentes, o risco de erro na precificação de um imóvel aumenta. É exatamente aqui que entra o papel técnico da avaliação imobiliária.
Muitos vendedores ainda baseiam o preço de anúncio em expectativas antigas ou em comparações informais com vizinhos. Mas o valor anunciado nem sempre reflete o valor de mercado real, e a distância entre os dois tende a crescer justamente em momentos de desaceleração como o atual. Um laudo técnico elaborado conforme a NBR 14653, norma brasileira de avaliação de bens, usa metodologia comparativa, dados de mercado e análise estatística para chegar a um valor defensável, não apenas estimado.
Essa distinção importa em pelo menos quatro situações práticas:
- Compra e venda: evitar pagar acima do valor justo ou vender abaixo do potencial real do imóvel.
- Financiamento bancário: os bancos exigem laudo de avaliação para liberar crédito, e divergências entre valor de mercado e valor de garantia podem travar a operação.
- Inventário e partilha de bens: laudos tecnicamente fundamentados evitam disputas entre herdeiros sobre o valor justo de um imóvel.
- Garantia em operações de crédito: quando o imóvel é usado como garantia, a precisão do laudo impacta diretamente o limite de crédito aprovado.
A Quadragon atua justamente nesse ponto de encontro entre os dados de mercado, como os do FipeZap, e a metodologia técnica exigida pela NBR 14653, oferecendo laudos que traduzem o cenário macroeconômico em valores concretos e defensáveis para cada imóvel avaliado.
Perspectivas Para o 4º Trimestre de 2026
Os próximos três meses devem ser marcados por um equilíbrio delicado. De um lado, o corte da Selic para 13,75% tende a dar algum fôlego ao crédito habitacional, como já vinha sendo discutido em análises sobre a expansão do crédito imobiliário com a Selic em 14%. De outro, o viés de alta nos riscos inflacionários apontado pelo próprio Copom sugere que o ciclo de cortes pode ser mais lento e cauteloso do que o mercado gostaria.
Para preços de imóveis, isso provavelmente significa continuidade do padrão atual: valorização nominal positiva, mas sem folga confortável sobre a inflação. Regiões como Nordeste e Espírito Santo devem manter o protagonismo, enquanto partes do Centro-Oeste e Norte seguem exigindo atenção redobrada de quem avalia oportunidades de compra ou venda nessas praças. O reajuste de contratos de aluguel também deve continuar sob pressão, tema já aprofundado na análise sobre o comportamento do IGP-M e do IPCA no mercado de locação.
Perguntas Frequentes
O que é o Índice FipeZap? É um indicador que mede a variação mensal dos preços de venda de imóveis residenciais anunciados em diversas capitais brasileiras, amplamente usado como referência de mercado.
Por que os preços subiram, mas perderam para a inflação em setembro? Porque a alta nominal de 0,58% ficou abaixo do IPCA-15 de 0,70% no mesmo mês, reduzindo o ganho real do proprietário mesmo com valorização positiva.
Quais cidades mais se destacaram em setembro de 2026? Fortaleza, Vitória e Recife tiveram as maiores altas mensais. Em 12 meses, Vitória, Aracaju e Manaus lideram o acumulado.
O corte da Selic para 13,75% já baixa as taxas de financiamento imediatamente? Não de forma automática. O efeito costuma ser gradual, e o próprio Copom sinalizou risco inflacionário de alta, o que pode limitar a velocidade de novos cortes.
Por que contratar um laudo de avaliação se já existe o valor anunciado do imóvel? Porque o valor anunciado reflete a expectativa do vendedor, enquanto o laudo técnico, baseado na NBR 14653, estima o valor de mercado real com metodologia comparativa e dados concretos, essencial para financiamento, inventário e garantias.
O que esperar para os preços de imóveis no restante de 2026? A tendência é de valorização nominal moderada, ainda próxima da inflação, com desempenho regional desigual entre Nordeste/Espírito Santo e partes do Centro-Oeste/Norte.
Conclusão
O FipeZap setembro 2026 preços de imóveis confirma um mercado que segue em movimento, mas com menos vigor real do que os números brutos sugerem à primeira vista. A alta de 0,58% no mês é positiva em termos nominais, mas a perda de fôlego frente à inflação, e o mapa regional desigual entre Nordeste em alta e Centro-Oeste/Norte em queda, exigem decisões mais informadas de quem compra, vende ou financia um imóvel.
Com a Selic em 13,75% e o Copom sinalizando cautela, o próximo trimestre deve trazer mais da mesma dinâmica: oportunidades reais, mas que só se confirmam com análise técnica cuidadosa. Para quem precisa de segurança nessa decisão, seja em uma compra, venda, financiamento, inventário ou garantia, contar com um laudo de avaliação alinhado à NBR 14653, como os elaborados pela Quadragon, é o passo que transforma dados de mercado em decisão patrimonial sólida.