
Um número chama atenção acima de todos os outros nesta rodada de dados: R$ 16,97 bilhões. Foi o volume financiado com recursos da poupança (SBPE) em agosto de 2026, o terceiro maior já registrado para um mês de agosto em 25 anos de histórico da Abecip. O crédito imobiliário com recursos do SBPE saltou 46,6% em agosto de 2026, mesmo com a Selic ainda em dois dígitos, e a Abecip reconheceu que a aceleração surpreendeu até o próprio setor, levantando uma pergunta direta para quem compra, vende ou avalia imóveis agora: esse ritmo é sustentável, ou é hora de redobrar a cautela na precificação?
Divulgados em 2 de outubro de 2026, os dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) mostram que o mercado habitacional brasileiro segue em expansão firme, mesmo com juros elevados. Nesta análise, a Quadragon traduz o que esses números significam na prática para decisões de compra, venda e avaliação de imóveis em outubro de 2026.
Principais Pontos
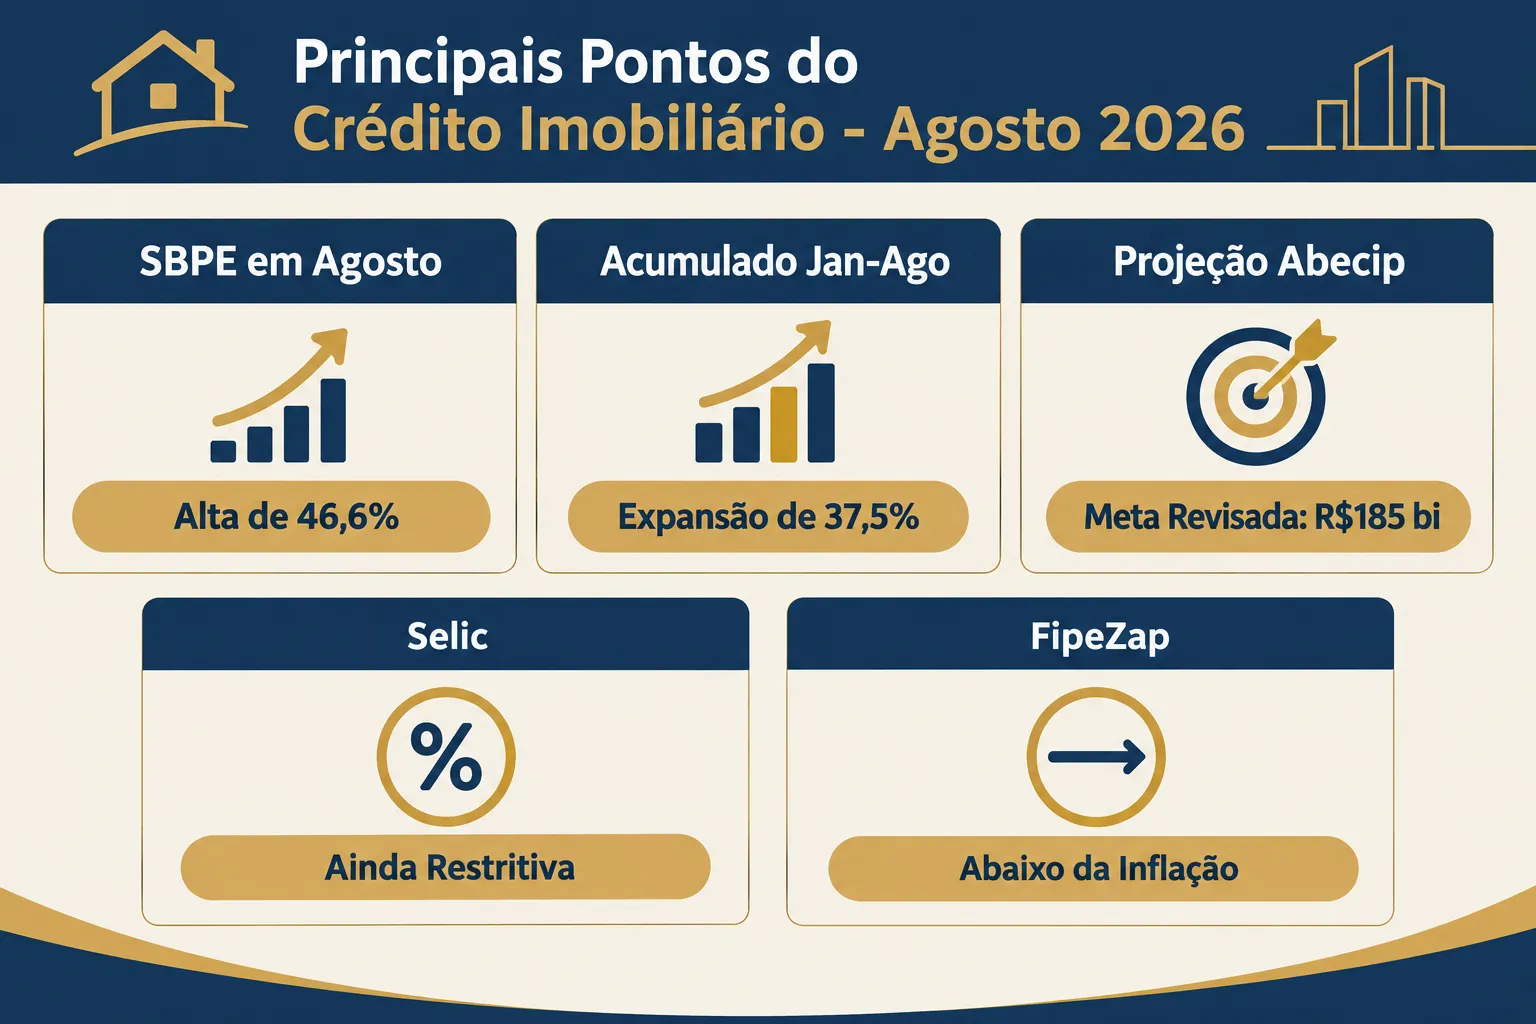
- O SBPE financiou R$ 16,97 bilhões em agosto de 2026, alta de 46,6% sobre agosto de 2025.
- No acumulado de janeiro a agosto, o volume chegou a R$ 132,5 bilhões, expansão de 37,5% no período.
- A Abecip revisou a projeção para 2026 de R$ 180 bilhões para R$ 185 bilhões (+18%).
- O Copom reduziu a Selic para 13,75% ao ano em setembro de 2026, mas ainda em nível restritivo.
- O índice FipeZap de venda residencial subiu apenas 0,58% em setembro, abaixo da inflação, sinal de descompasso entre crédito aquecido e valorização de preços.
Crédito Imobiliário Agosto 2026: Os Números da Abecip Que Confirmam o Terceiro Maior Agosto em 25 Anos
Os dados divulgados pela Abecip em 2 de outubro de 2026 consolidam uma trajetória de crescimento consistente ao longo do ano. O crédito imobiliário agosto 2026 Abecip salto de 46,6% financiamento SBPE não é um evento isolado: é parte de uma sequência de meses fortes que já havia sido antecipada em análises anteriores, como a que tratou do recorde no primeiro semestre do financiamento SBPE.
A tabela abaixo resume os principais indicadores anunciados pela entidade.
| Indicador | Valor | Variação |
|---|---|---|
| SBPE em agosto de 2026 | R$ 16,97 bilhões | +46,6% vs. agosto de 2025 |
| Acumulado jan-ago 2026 | R$ 132,5 bilhões | +37,5% vs. mesmo período de 2025 |
| Acumulado 12 meses até agosto | R$ 192,4 bilhões | +20,2% |
| Projeção Abecip para 2026 (revisada) | R$ 185 bilhões | +18% (anterior: +15%) |
A própria Abecip reconheceu que a aceleração “surpreendeu até mesmo os especialistas do setor”, atribuindo o resultado a três fatores combinados: demanda reprimida por moradia, crescimento da massa salarial e condições de crédito mais acessíveis. Vale notar que a elevação do teto do SFH para R$ 2,25 milhões e o retorno do financiamento de até 80% do valor do imóvel pela Caixa, medidas que entraram em vigor em outubro de 2025, continuam alimentando esse fôlego um ano depois, um contexto já detalhado em análises sobre as novas regras do financiamento SBPE em 2026.
Por Que o Crédito Cresce Mesmo com a Selic em Dois Dígitos
À primeira vista, parece contraditório: a Selic está em 13,75% ao ano, nível que normalmente encarece o crédito e reduz a demanda. Mas o financiamento habitacional do SBPE segue uma lógica própria. As taxas cobradas nesse segmento não acompanham a Selic de forma direta, elas são, em boa parte, limitadas por regras do Sistema Financeiro da Habitação e referenciadas à Taxa Referencial (TR), o que mantém os juros do financiamento habitacional relativamente estáveis mesmo quando o custo do dinheiro no restante da economia sobe.
Outro ponto relevante é a origem dos recursos. O SBPE depende diretamente dos depósitos em caderneta de poupança e da liberação de FGTS, não exclusivamente de captação ligada à Selic. Esse mecanismo explica por que análises recentes já mostravam o crédito imobiliário avançando mesmo durante períodos de Selic em patamares elevados ao longo de 2026.
Soma-se a isso o corte de setembro, que, embora discreto, sinaliza ao mercado uma trajetória de alívio gradual. Esse movimento tende a reforçar a confiança de quem estava postergando a decisão de comprar, acelerando contratações que já estavam represadas.
Riscos e Pontos de Atenção para Quem Compra ou Vende
Nem tudo no cenário é só avanço. Três riscos merecem atenção de compradores, vendedores e investidores:
- Funding da poupança: o crescimento acelerado do crédito depende da captação líquida da caderneta de poupança. Se os depósitos desacelerarem ou houver resgates relevantes, os bancos podem restringir a oferta de crédito novo, mesmo com demanda alta.
- Inadimplência: volumes elevados de concessão, combinados a juros ainda elevados no restante da economia, exigem monitoramento da qualidade da carteira. Um aumento no atraso de pagamentos pode levar a critérios de concessão mais rígidos.
- Descompasso entre crédito e preços: o índice FipeZap de venda residencial subiu apenas 0,58% em setembro de 2026, abaixo da inflação do período. Ou seja, o crédito está mais aquecido do que a valorização efetiva dos imóveis, um sinal de que o mercado pode estar absorvendo volume sem necessariamente justificar reajustes agressivos de preço.
Esse descompasso é especialmente relevante para quem pretende vender um imóvel acima do valor de mercado apoiado apenas na narrativa de “crédito em alta”. Os dados de crédito SBPE para imóveis de alto padrão em agosto de 2026 mostram que a demanda por financiamento está distribuída, mas isso não significa valorização uniforme em todas as faixas de preço.
O Que Observar na Avaliação de Imóveis em Outubro de 2026
Com crédito abundante e preços subindo abaixo da inflação, a avaliação de imóveis precisa ser ainda mais criteriosa. Alguns pontos práticos:
- Laudo técnico atualizado: evite basear decisões em avaliações antigas. O cenário de crédito mudou rapidamente nos últimos meses, e isso afeta o poder de compra e a velocidade de venda.
- Comparáveis recentes: priorize transações fechadas nos últimos 60 a 90 dias na mesma região, já que o FipeZap mostra variação modesta de preço, grandes saltos podem não refletir o mercado real.
- Liquidez do imóvel: mais crédito disponível não garante venda rápida. Avalie o tempo médio de absorção no bairro antes de fixar um preço de venda ambicioso.
- Reajuste de aluguel: para quem tem contratos de locação indexados ao IGP-M, a variação de 1,57% em setembro e o acumulado de 12 meses da FGV divulgado em 29 de setembro são referência direta para reajustes em outubro.
Usar dados de mercado atualizados, volume de crédito, índices de preço e indicadores de liquidez, é o que diferencia uma precificação bem fundamentada de uma estimativa baseada apenas em expectativa. Esse tipo de cruzamento de informação já foi explorado em balanços anteriores, como o que analisou o desempenho do crédito imobiliário no primeiro semestre de 2026 e nas discussões sobre portabilidade de crédito imobiliário e competição bancária.
Perguntas Frequentes
O salto de 46,6% no crédito imobiliário significa que os preços dos imóveis vão subir forte em outubro de 2026? Não necessariamente. O índice FipeZap de venda residencial subiu apenas 0,58% em setembro de 2026, abaixo da inflação do período, o que indica que o aumento de crédito não está se traduzindo em valorização acelerada de preços no curto prazo.
Por que o financiamento SBPE cresce com a Selic ainda em 13,75%? Porque as taxas do SBPE são referenciadas à TR e sujeitas a regras próprias do SFH, não acompanhando diretamente a Selic. Além disso, o funding vem da poupança e do FGTS, e a demanda reprimida por moradia continua pressionando as contratações.
Esse crescimento do crédito é sustentável? Depende, em grande parte, da continuidade da captação líquida da caderneta de poupança e da qualidade da carteira de crédito. A Abecip elevou a projeção para 2026, mas o funding da poupança é um fator de risco a monitorar nos próximos meses.
O reajuste de aluguel em outubro usa o IGP-M de setembro? Para contratos indexados ao IGP-M, sim. A FGV divulgou em 29 de setembro de 2026 variação de 1,57% no mês e 3,34% acumulado em 12 meses, índice que segue sendo referência para muitos contratos de locação reajustados em outubro.
Este artigo é uma recomendação de compra, venda ou investimento? Não. Esta análise tem caráter informativo e educacional, com base em dados públicos divulgados pela Abecip, FGV e FipeZap. Decisões de compra, venda ou investimento imobiliário devem considerar avaliação profissional individualizada e contexto específico de cada caso.
Conclusão
O crédito imobiliário agosto 2026 Abecip salto de 46,6% financiamento SBPE confirma que a demanda por moradia no Brasil segue forte, impulsionada por massa salarial em crescimento e condições de crédito mais acessíveis dentro do sistema SBPE, mesmo com a Selic ainda em patamar elevado. Ao mesmo tempo, o descompasso entre o volume de crédito e a valorização modesta captada pelo FipeZap é um alerta para quem avalia preços: crédito abundante não é sinônimo automático de valorização proporcional.
Para compradores, o momento pede atenção às condições de financiamento e ao teto do SFH. Para vendedores, cautela na precificação baseada em comparáveis recentes. Para investidores e corretores, acompanhamento constante dos indicadores de funding, inadimplência e liquidez regional.
Para transformar esses dados em decisões concretas de compra, venda ou avaliação, conheça as ferramentas de inteligência de mercado e avaliação automatizada da Quadragon e acompanhe os próximos indicadores do setor imobiliário brasileiro.